Перевод не прошел, карта заблокирована, банк ссылается на 115-ФЗ. Что делать?
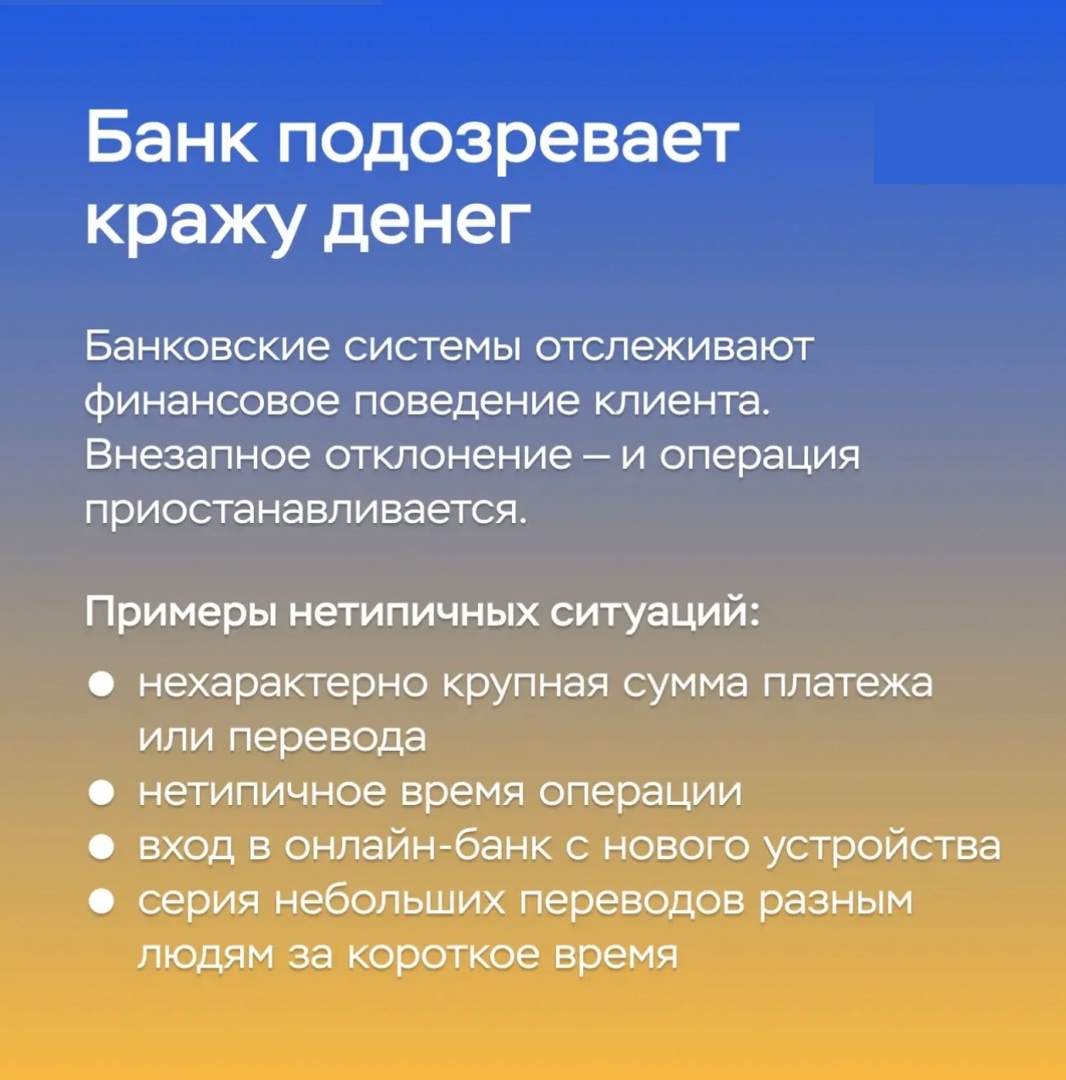
По закону банки обязаны противодействовать подозрительным операциям. Если банк выявил в ваших действиях признаки отмывания денег или финансирования терроризма, он вправе приостановить или отклонить транзакцию и ограничить дистанционный доступ к счету.
Частые причины://st.okcdn.ru/static/emoji/14-0-0/20/Адрес электронной почты защищен от спам-ботов. Для просмотра адреса в вашем браузере должен быть включен Javascript." alt="▪"> Получатель числится в перечне лиц, подозреваемых в экстремизме / терроризме, Росфинмониторинга
//st.okcdn.ru/static/emoji/14-0-0/20/Адрес электронной почты защищен от спам-ботов. Для просмотра адреса в вашем браузере должен быть включен Javascript." alt="▪"> На счет, куда обычно приходит небольшая зарплата, внезапно зачислены миллионы
//st.okcdn.ru/static/emoji/14-0-0/20/Адрес электронной почты защищен от спам-ботов. Для просмотра адреса в вашем браузере должен быть включен Javascript." alt="▪"> Множество небольших переводов от разных людей (компаний) с последующей отправкой всей суммы одному или нескольким адресатам
Важно понимать: блокировка — это не приговор и не обвинение. Это механизм предотвращения возможной незаконной операции, который можно оспорить, если правильно выстроить диалог с банком.
В карточках описали два сценария и конкретные шаги: что делать, если под подозрением ваши операции, и как действовать, если проблему создал получатель перевода.
//st.okcdn.ru/static/emoji/14-0-0/20/Адрес электронной почты защищен от спам-ботов. Для просмотра адреса в вашем браузере должен быть включен Javascript." alt="❗"> Сохраняйте и пересылайте тем, кто хочет знать, как устроена эта процедура.
//st.okcdn.ru/static/emoji/14-0-0/20/Адрес электронной почты защищен от спам-ботов. Для просмотра адреса в вашем браузере должен быть включен Javascript." alt="📌"> Подробнее о том, как подать заявление в межведомственную комиссию и какие документы прикладывать, читайте здесь:
https://fincult.info/article/moya-karta-zablokirovana-chto-delat-i-kak-ee-razblokirovat/#3-operatsii-po-vashey-karte-pokhozhi-na-otmyvanie-dokhodov
Как показать банку, что вы платежеспособны: считаем ПДН
Показатель долговой нагрузки (ПДН) — это доля платежей по кредитам и займам в вашем ежемесячном доходе. Именно по нему банк решает, давать ли вам деньги в кредит и на каких условиях.=
Ориентиры: до 30% — кредит почти наверняка одобрят30–50% — занять деньги будет сложнее, но шансы естьвыше 50% — банк предложит хуже условия и попросит залог или вовсе откажетболее 80% — шансов практически нет, а кредитную карту банк точно не выдаст
Свой показатель долговой нагрузки можно высчитать самостоятельно. Рекомендуем сделать это перед подачей заявки на кредит и по возможности снизить показатель. Инструкция — в нашей аудиолекции 
Прослушать или скачать весь цикл лекций:
 Яндекс Музыка: music.yandex.ru/album/1309...
 Сайт «Финансовая культура»: fincult.info/teaching/a...
 ЛитРес: www.litres.ru/audiobook/...
Не более двух одновременно действующих дорогих займов
Теперь микрофинансовые организации (МФО) будут учитывать, сколько у человека уже есть займов с полной стоимостью кредита (ПСК) выше 200%. Если два таких обязательства еще не погашены, оформить третий дорогой заем уже не получится. Правило вступило в силу с 1 октября.
Зачем это нужно?
Мера направлена на снижение закредитованности граждан. В ситуации, когда человек берет новый заем с высокой ставкой, чтобы погасить предыдущий, долговая нагрузка не уменьшается, а только растет.
При этом ограничение не распространяется на займы с ПСК до 200% годовых. Такой заем можно оформить, если доход человека позволяет обслуживать все обязательства.
Правила станут еще строже с 1 апреля 2027 года
Для займов с ПСК выше 100% годовых будет действовать принцип «один заем в руки»: новый такой заем нельзя будет получить до погашения предыдущего.
Между погашением одного такого займа и оформлением следующего будет установлен период охлаждения — не менее трех дней. Подробнее — на сайте Банка
России: cbr.ru/press/even...
Интерактивный учебник по финграмоте для студентов любого профиля
Теперь это не просто текст, а настоящий гид по миру финансов с виртуальными героями-наставниками: finclass.info/webtutor/o...
Они помогают разобраться даже в самых сложных темах и не дают заскучать.
Что внутри?
Пособие охватывает все самое важное: кредиты, сбережения, инвестиции, страхование и кибербезопасность. Но главная особенность — встроенные уроки поведенческой экономики. На простых примерах показывают, как наши когнитивные ловушки (например, страх потерь) мешают принимать правильные решения.
Теория закрепляется разбором реальных жизненных ситуаций. А для самых любопытных учебник связан с проектом «Финтрек», где можно послушать подкасты по разным темам: fintrack.study/
Преподавателям тоже подготовили методические рекомендации, чтобы легко встроить этот курс в учебную программу. Изучать материалы можно уже сейчас на сайте «Финансовая культура» в разделе «Преподавательская»: fincult.info/teaching/t...
Над электронной версией учебника работали преподаватели экономического факультета МГУ имени М.В. Ломоносова и эксперты Банка России.
 С 6 октября стартовал IX Всероссийский онлайн-зачет по финансовой грамотности от Банка России
 Предлагаем всем желающим проверить свои знания о финансах, получить полезные рекомендации и собрать коллекцию достижений. Каждый участник, успешно завершивший зачет, получит именной сертификат с личными результатами.
 ️Участвовать можно самостоятельно или всей семьей. Задания основаны на знакомых жизненных ситуациях и помогают лучше разобраться в финансовых вопросах, развить навыки принятия взвешенных решений. А для тех, кто уверенно ориентируется в теме финансов, есть продвинутый уровень.
️Младших школьников ждут увлекательные интерактивные задания, которые познакомят с базовыми понятиями финансовой грамотности.
️Ученики 7–11 классов с 13 по 15 октября смогут попробовать свои силы в Олимпиадном зачете. Успешное участие даст шанс выйти в финал Всероссийской олимпиады «Высшая проба», победители и призеры которой могут получить льготы при поступлении в вуз.
Личный зачет займет до 20 минут, олимпиадный — до 40 минут, семейный — до часа.
Подробности и регистрация — на сайте finzachet.ru.
Организатор — Банк России.

Просят перезвонить «госслужащие» — это тревожный звоночек
Мошенники меняют тактику и вместо звонка отправляют сообщение «из ведомства» с просьбой перезвонить. Они обращаются к человеку по имени-отчеству, представляются сотрудником Социального фонда, налоговой службы, ЦБ или МВД еще и сообщают, что нужно срочно переоформить или отменить «цифровую доверенность». В том же сообщении указывают номер, по которому просят перезвонить как можно скорее.
Зачем им нужно, чтобы вы позвонили сами?
Так мошенники пытаются обойти защиту от подозрительных входящих звонков. Первый контакт они устанавливают через сообщения, электронную почту или мессенджер, а дальше предлагают человеку самому набрать нужный номер.
Во время разговора мошенники могут:
просить назвать код из сообщений
убеждать перевести деньги на «безопасный счет»
использовать полученный код, например, для смены номера для уведомлений в мобильном банке или на Госуслугах.
Что делать?
Не отвечайте на такое сообщение и не перезванивайте по указанному в нем номеру. Если информация вызывает сомнения, самостоятельно найдите контакты ведомства на его официальном сайте и позвоните туда или обратитесь в МФЦ.
И главное: если вас торопят и просят назвать код из сообщений или перевести деньги — прекращайте разговор.
🌟">Универсальный QR-код: удобно, быстро и безопасно⭐️">
‼️">С сентября 2026 года в России заработал универсальный платежный QR-код. Теперь в магазинах, которые ранее предоставляли возможность такой оплаты, покупатель может выбрать выгодный для него способ расчета:
➡️"> система быстрых платежей (СБП):
https://fincult.info/article/kak-bystro-perevesti-dengi-po-nomeru-telefona/
➡️"> цифровой рубль:
https://fincult.info/article/tsifrovoy-rubl-chto-eto-i-zachem-on-nuzhen/
➡️"> сервис банка
➡️"> оплата частями:
https://fincult.info/article/oplata-tovara-chastyami-v-chem-otlichiya-ot-kredita-i-drugikh-vidov-rassrochki/
По сути, это удобный интерфейс, который помогает человеку не путаться при оплате разными QR-кодами.
Как пользоваться
✅"> отсканируйте на кассе универсальный QR-код с помощью камеры смартфона, мобильного приложения банка или приложения СБПэй
✅"> выберите из списка удобный для себя способ оплаты
✅"> подтвердите операцию
Какой бы способ вы ни выбрали, когда код считается, на экране появится название магазина и сумма к оплате.
В некоторых случаях стоимость покупки нужно будет ввести самостоятельно, это зависит от вида QR-кода, который использует продавец.
Подробнее о том, как работает технология, читайте на сайте «Финансовая культура»:
https://fincult.info/article/kak-oplatit-pokupku-po-qr-kodu/
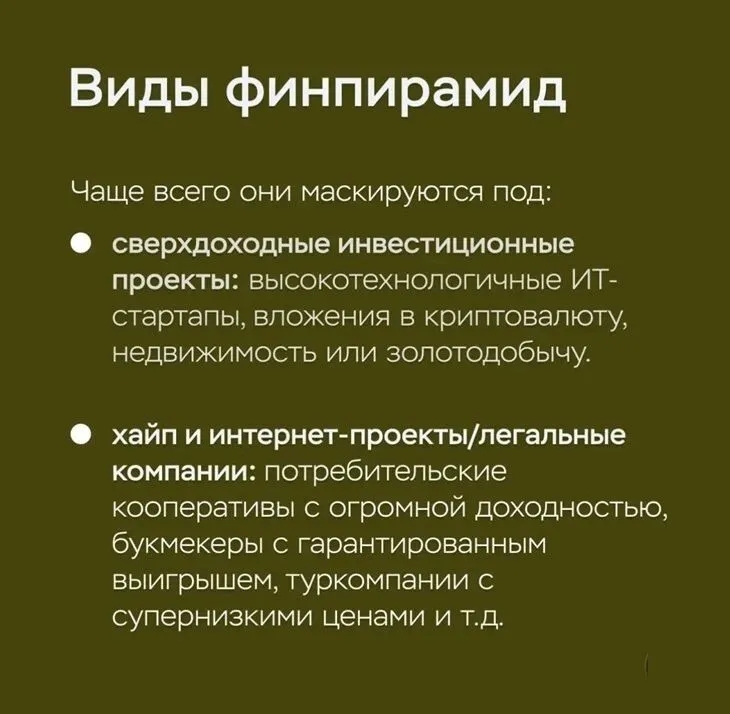
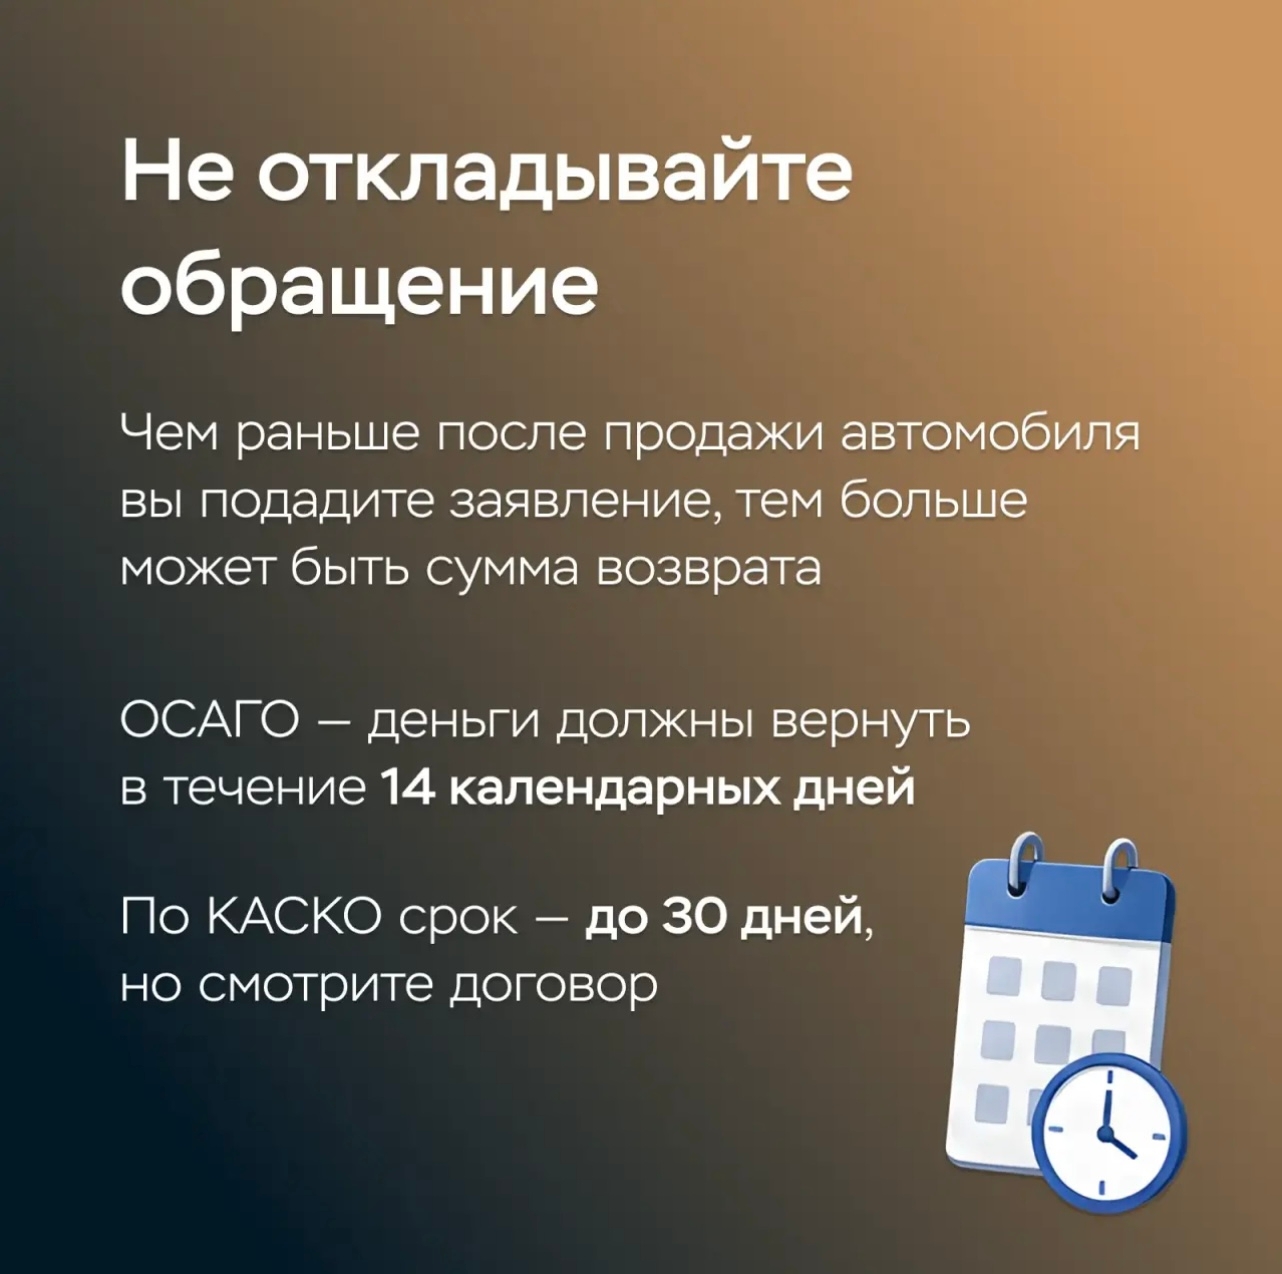
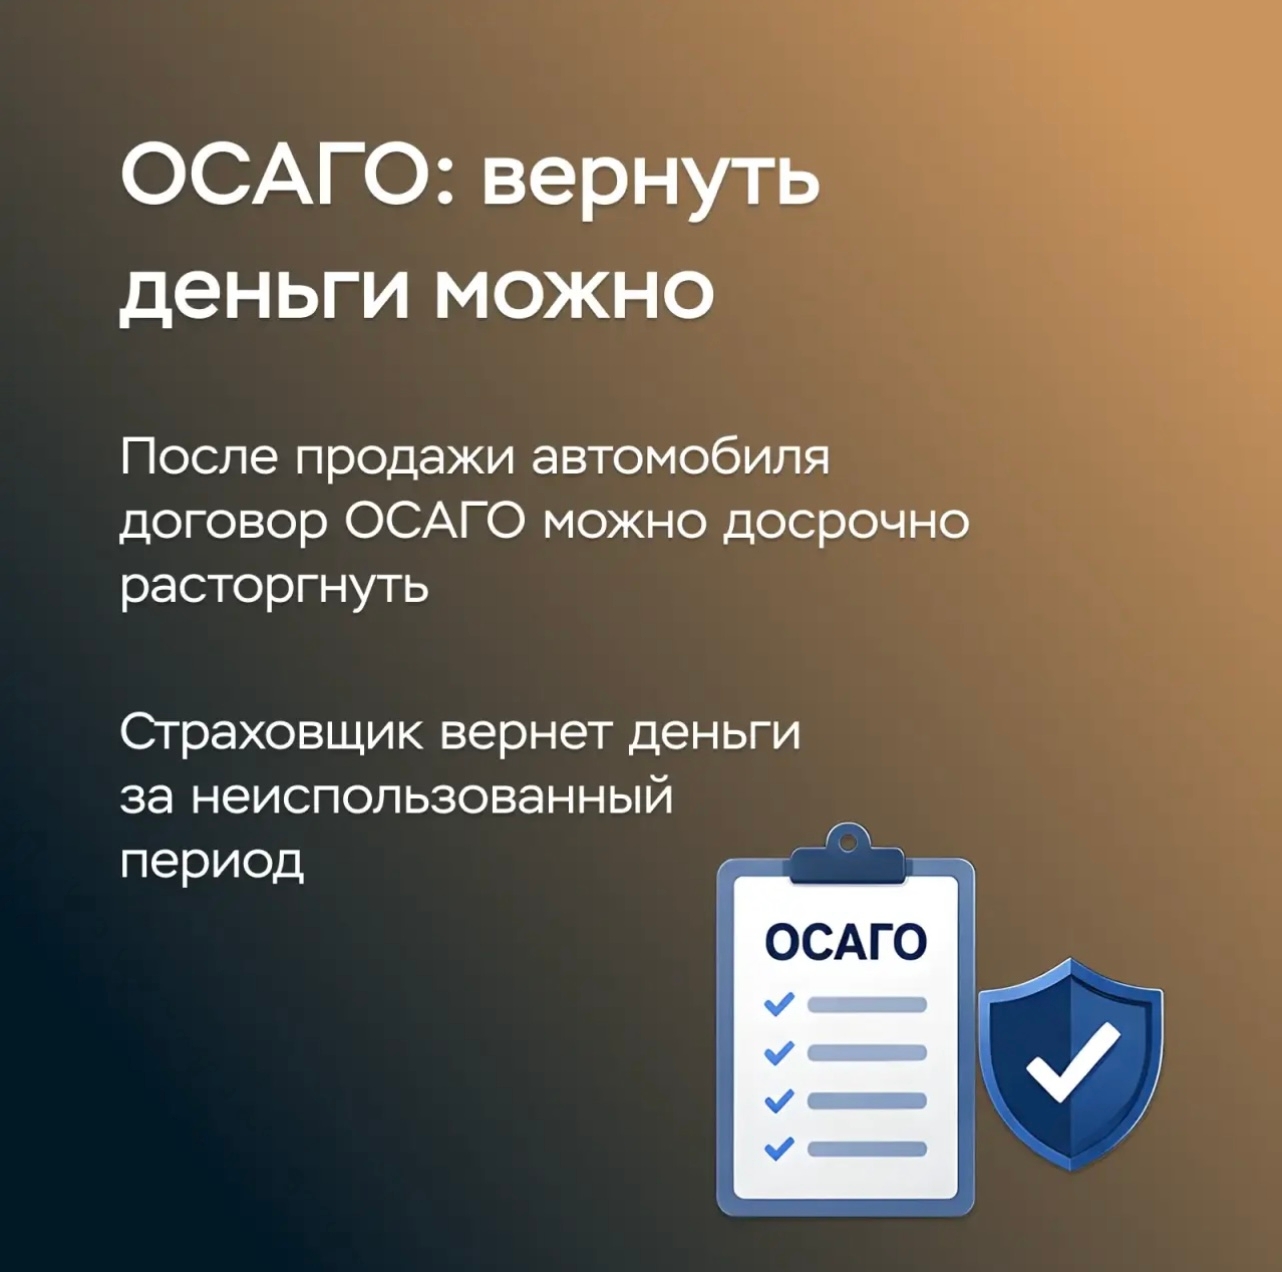
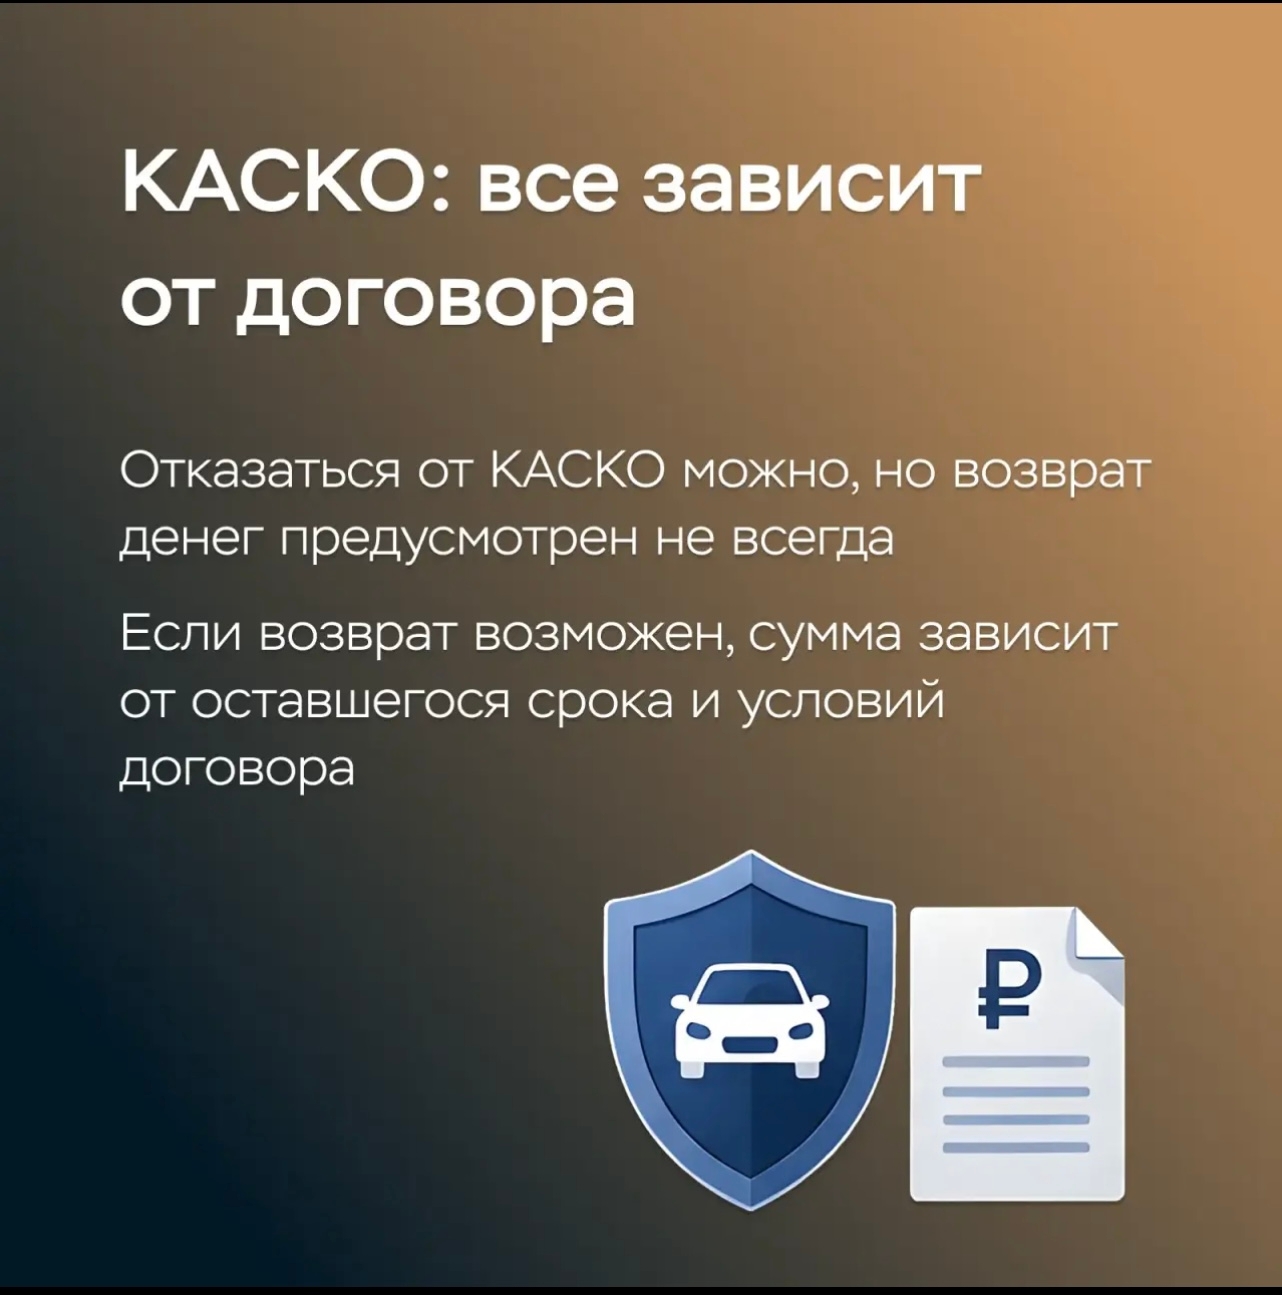
Продали автомобиль, а страховка еще действует?
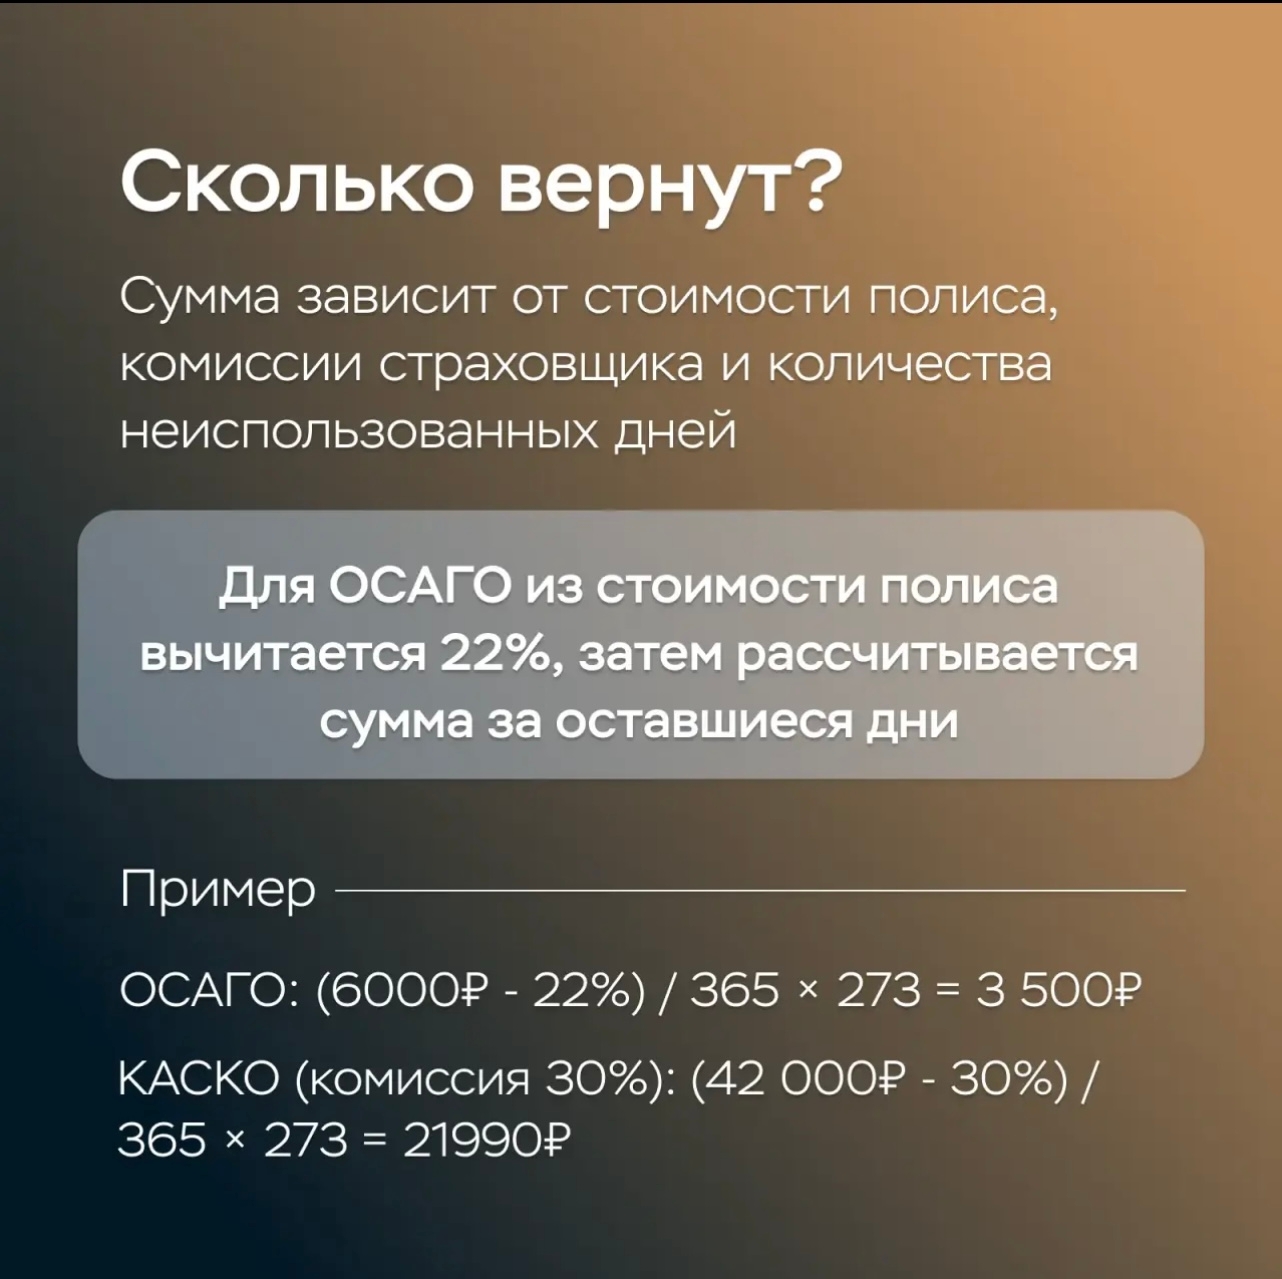
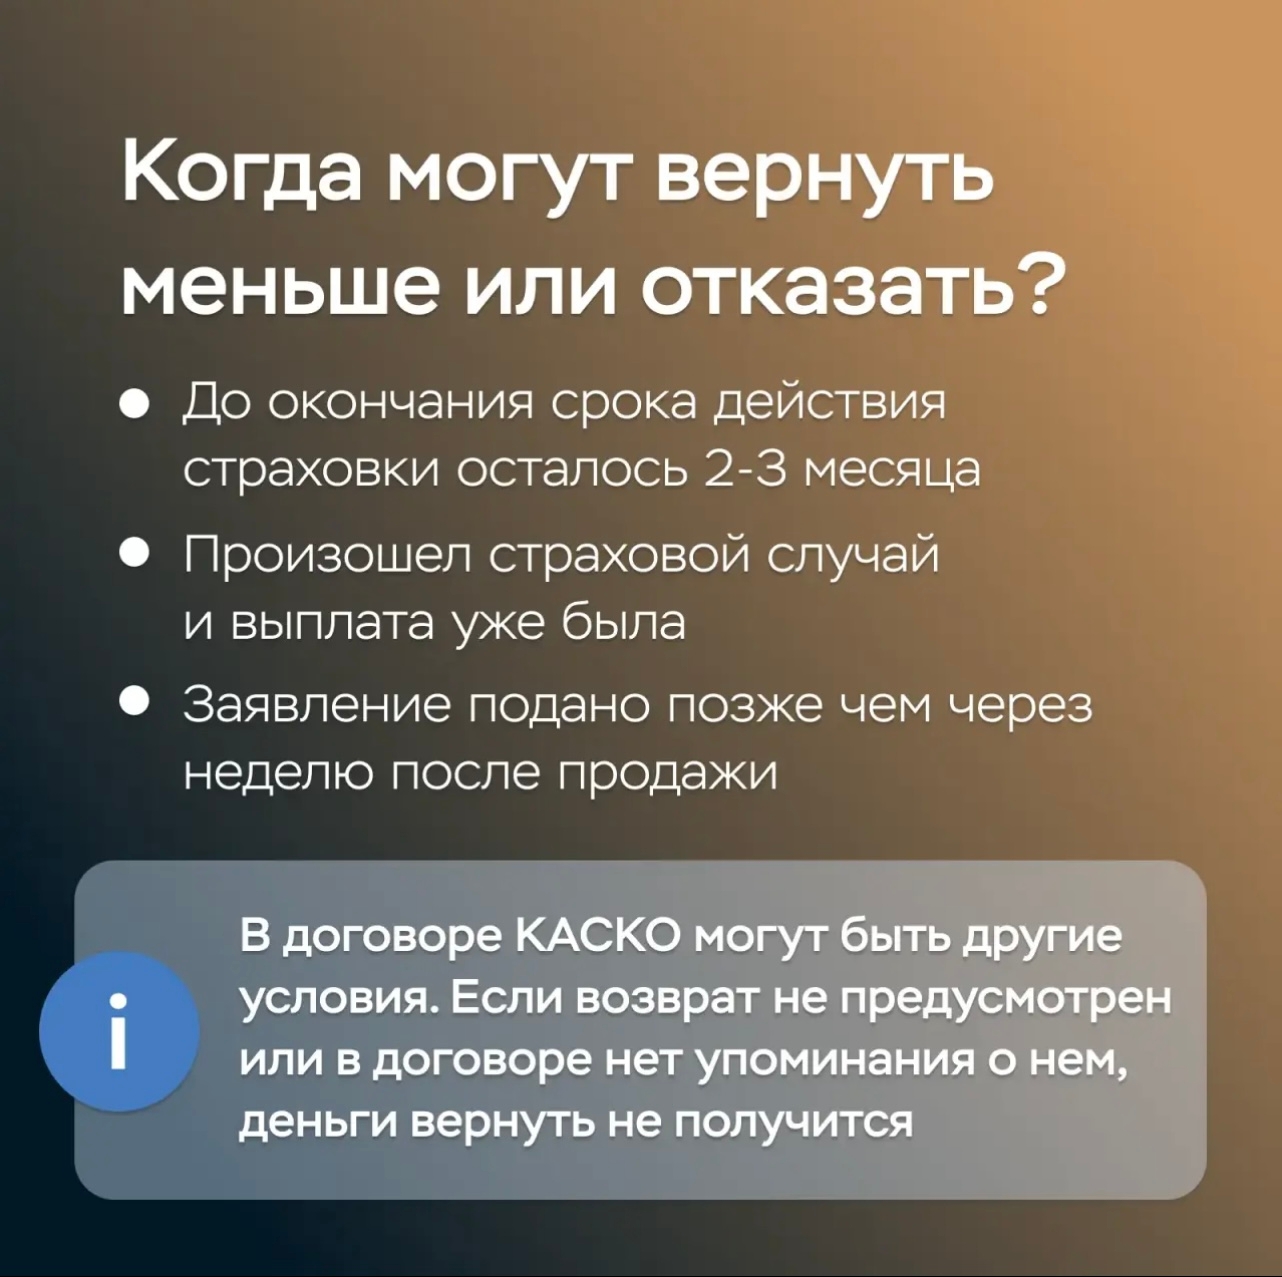
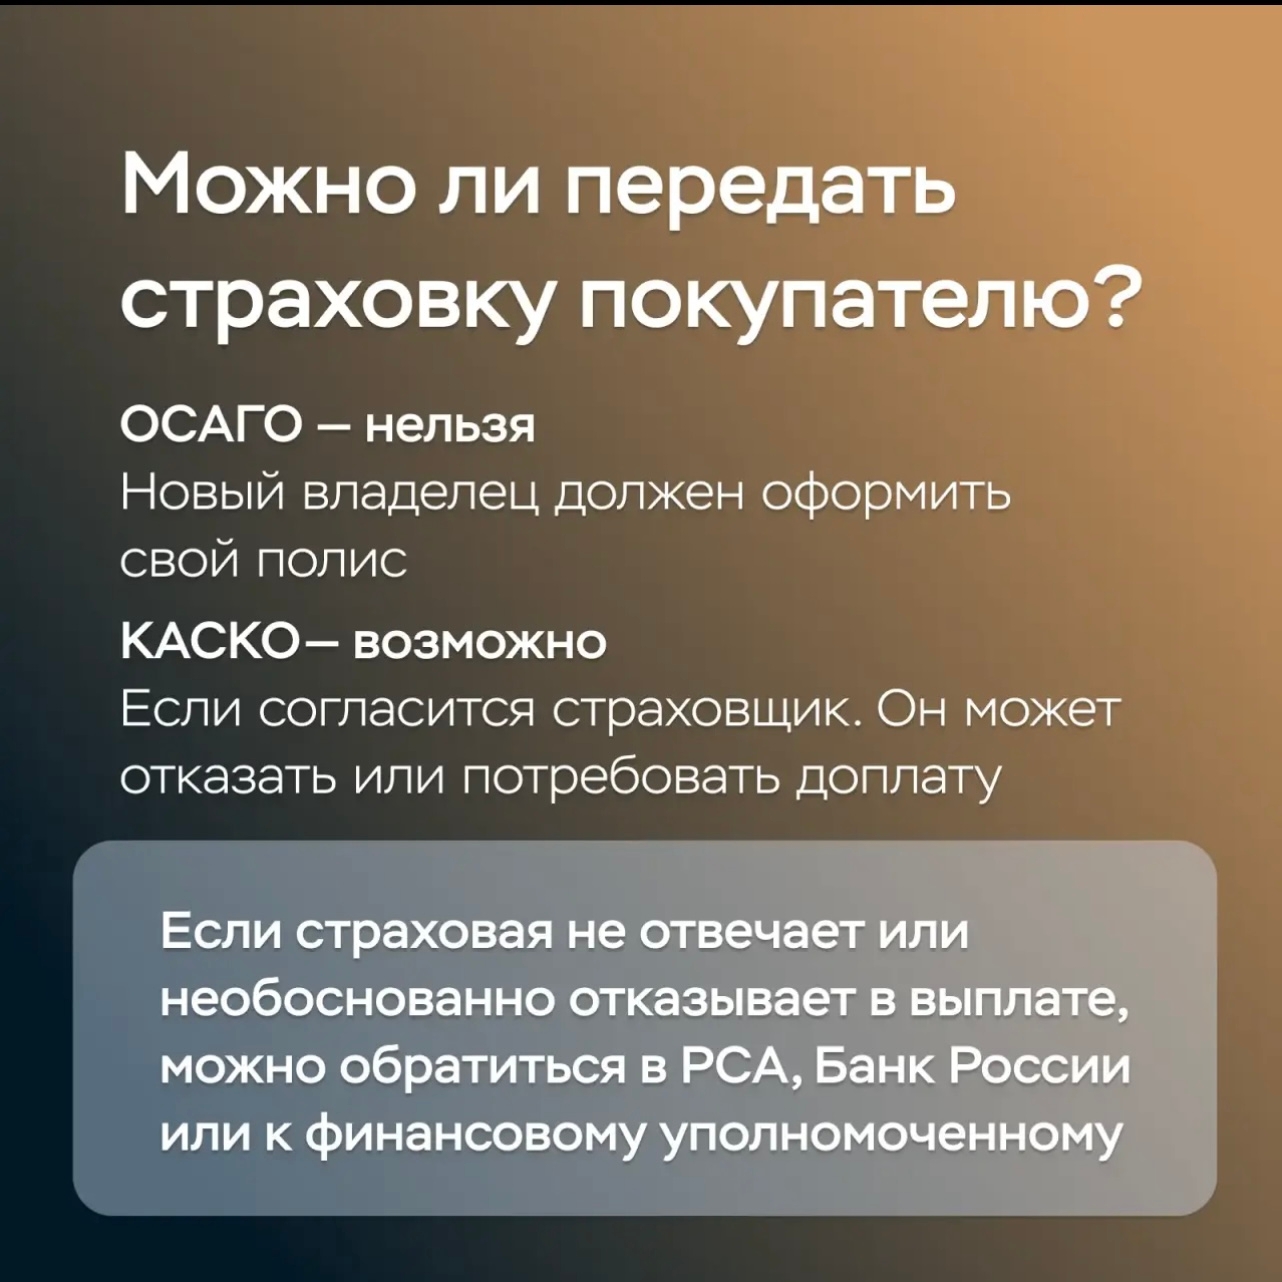
Не спешите прощаться с деньгами за неиспользованный период. ОСАГО можно досрочно расторгнуть и вернуть часть стоимости полиса. С каско все зависит от условий договора.
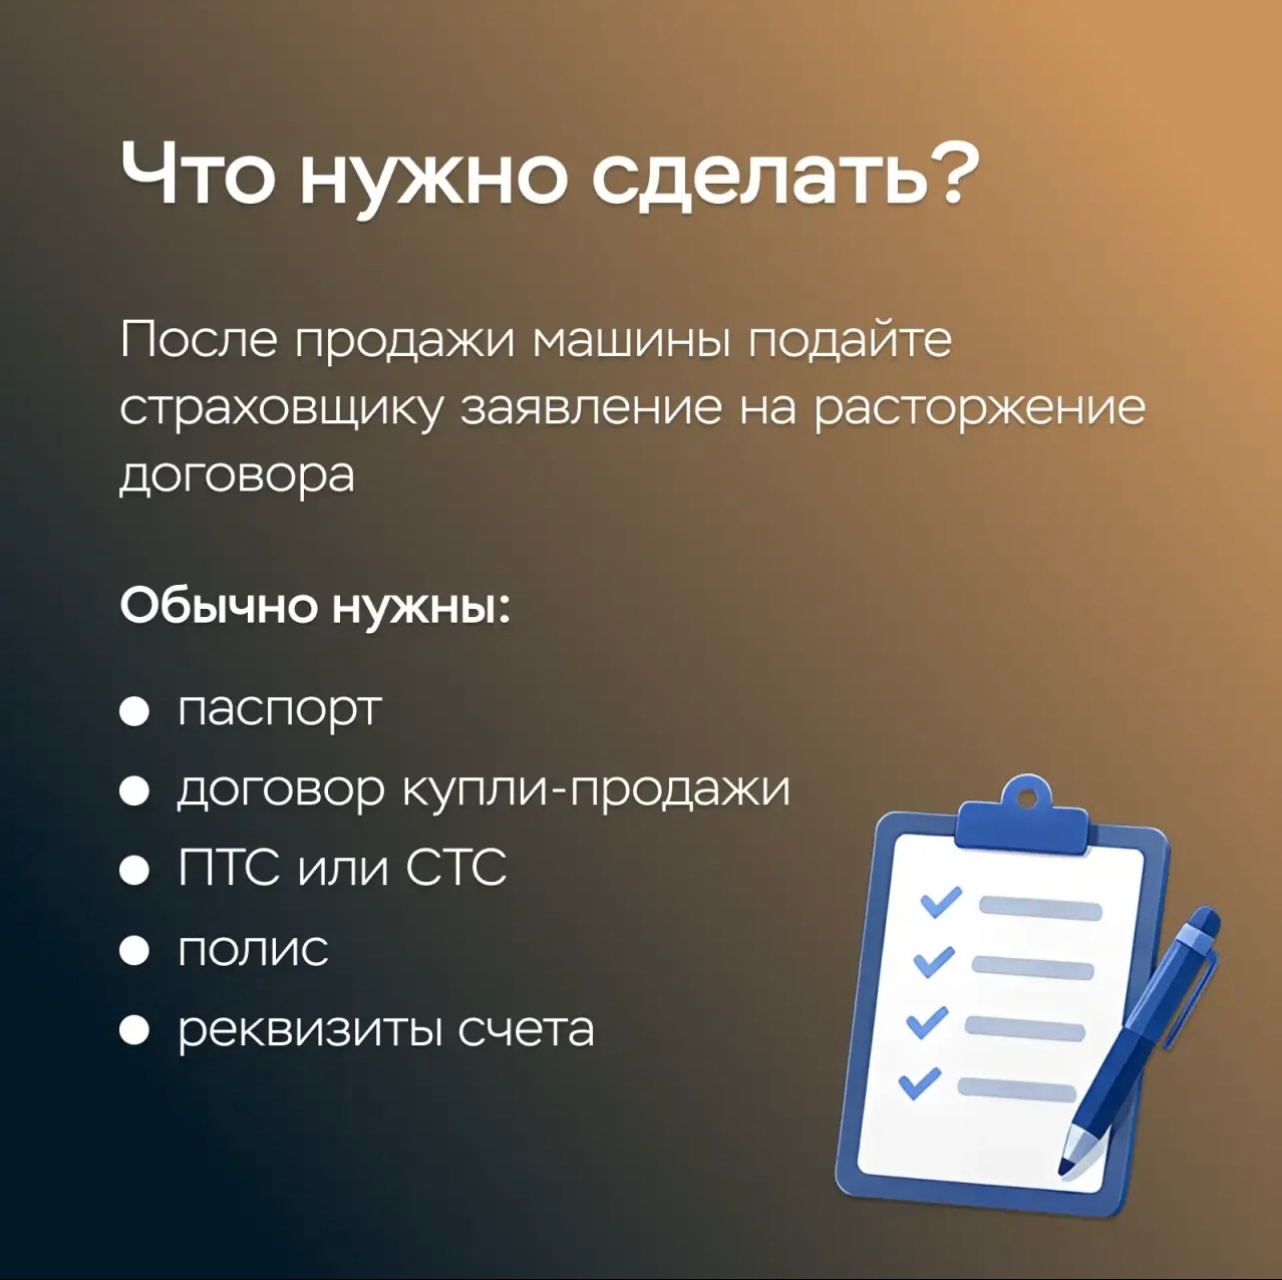
В карточках рассказываем, как оформить возврат, какие документы понадобятся и сколько времени занимает выплата.
 Подробнее о том, как не потерять деньги при продаже автомобиля читайте на сайте «Финансовая культура»: fincult.info/article/ka...
Как отличить честные вакансии от ловушек.
Банк России запустил интерактивный тренажер для молодежи по поиску работы: temkaproblemka.ru/
Он подойдет и тем, кто впервые ищет подработку, и тем, кто уже не раз откликался на вакансии.
Участник оказывается в роли соискателя, получает предложения о работе и принимает решения в реалистичных ситуациях.
Главная цель — научиться замечать тревожные сигналы и не попасть в сети мошенников, в том числе связанные с дропперством.
При этом не все вакансии в тренажере — мошеннические: придется внимательно анализировать каждое предложение.
После каждого принятого решения система разъяснит возможные риски и последствия. В финале участник получит персональный портрет, который поможет понять, как оценивались вакансии, на что необходимо опираться при выборе и где могут быть слабые места.
Кроме того, в конце виртуальный соискатель получит практические рекомендации, которые пригодятся и в поиске работы, и для защиты от мошеннических схем.
Приближается начало учебного года — мошенники уже в деле
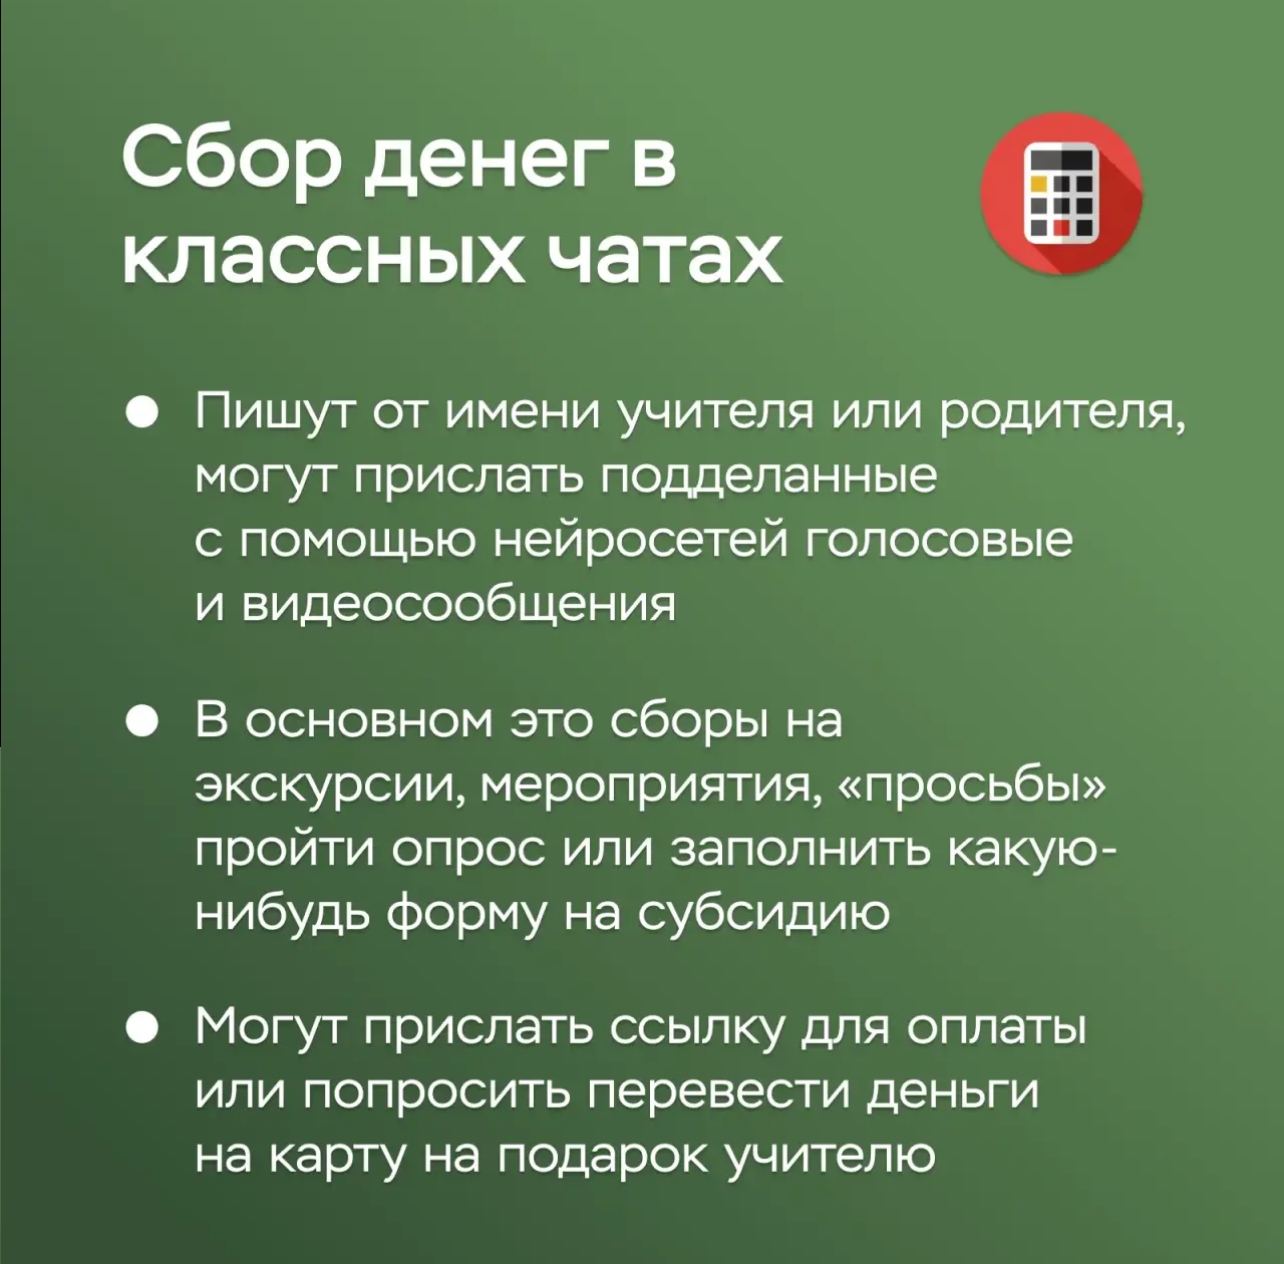
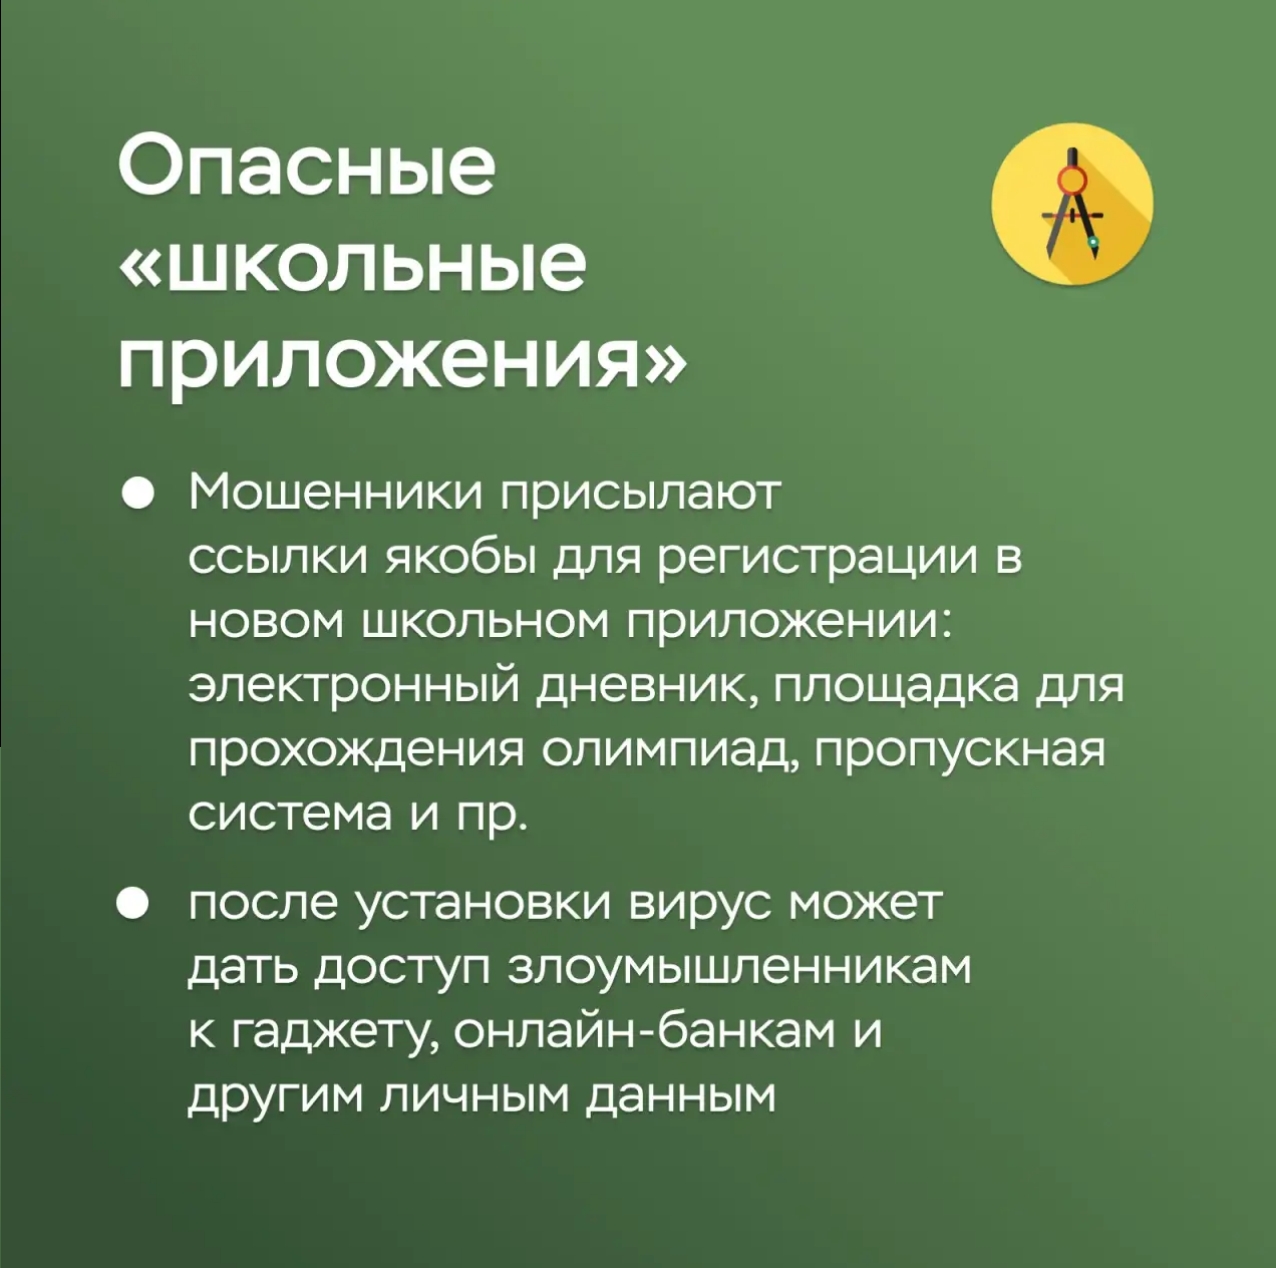
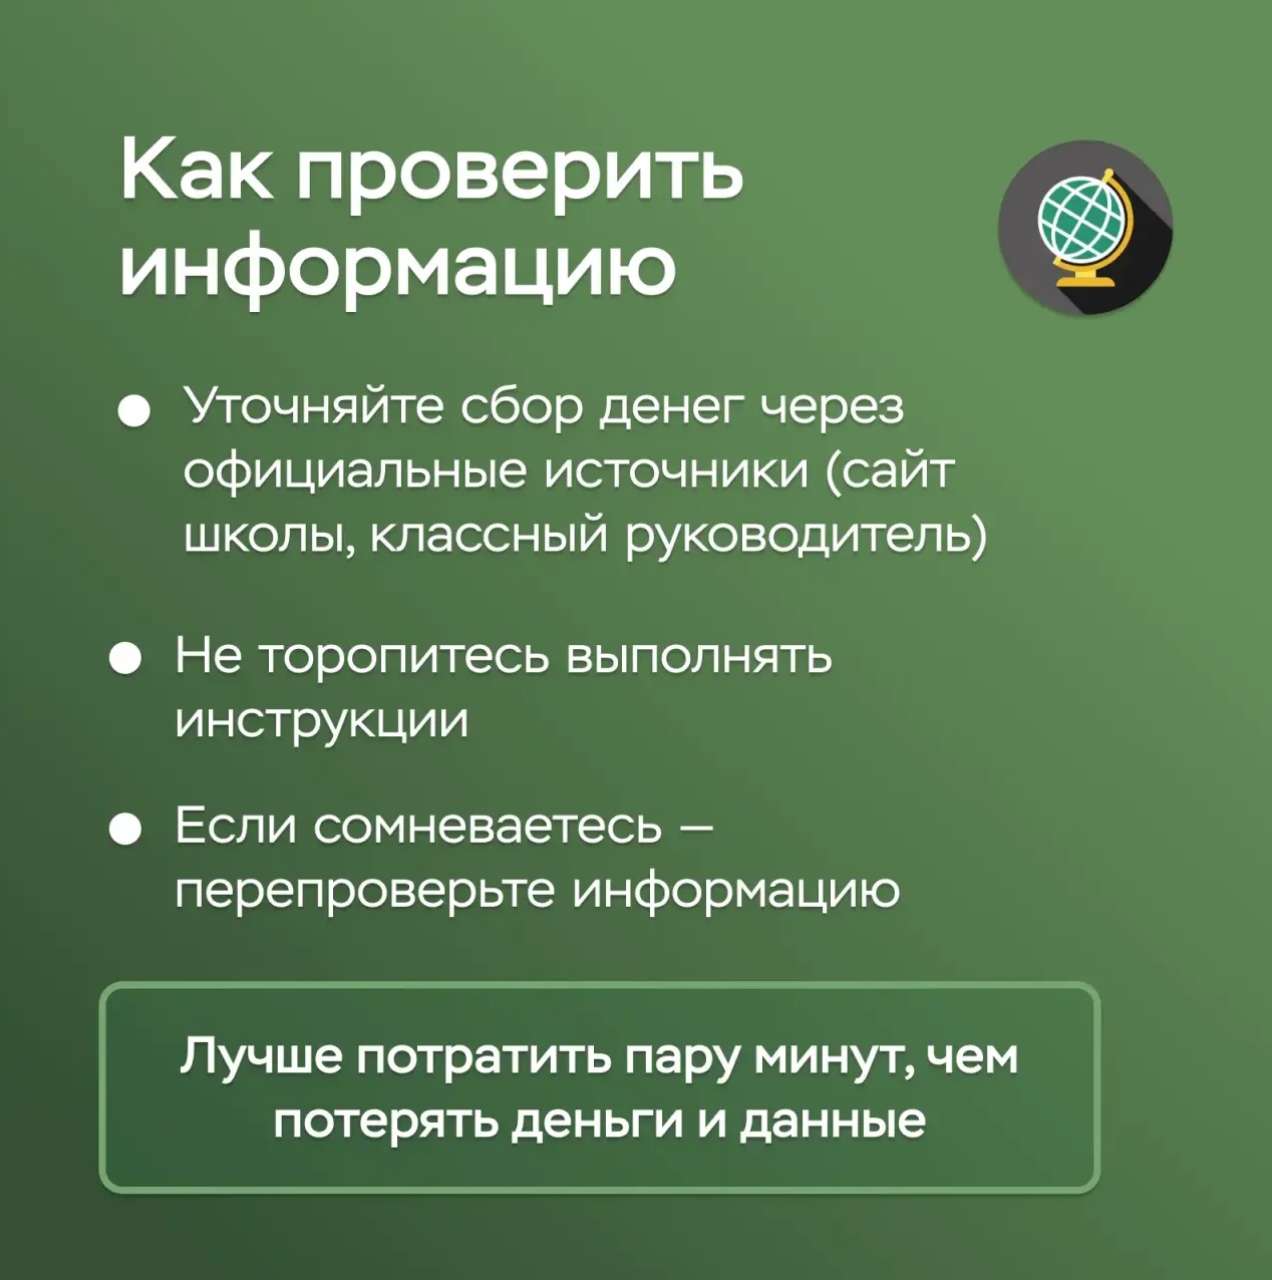
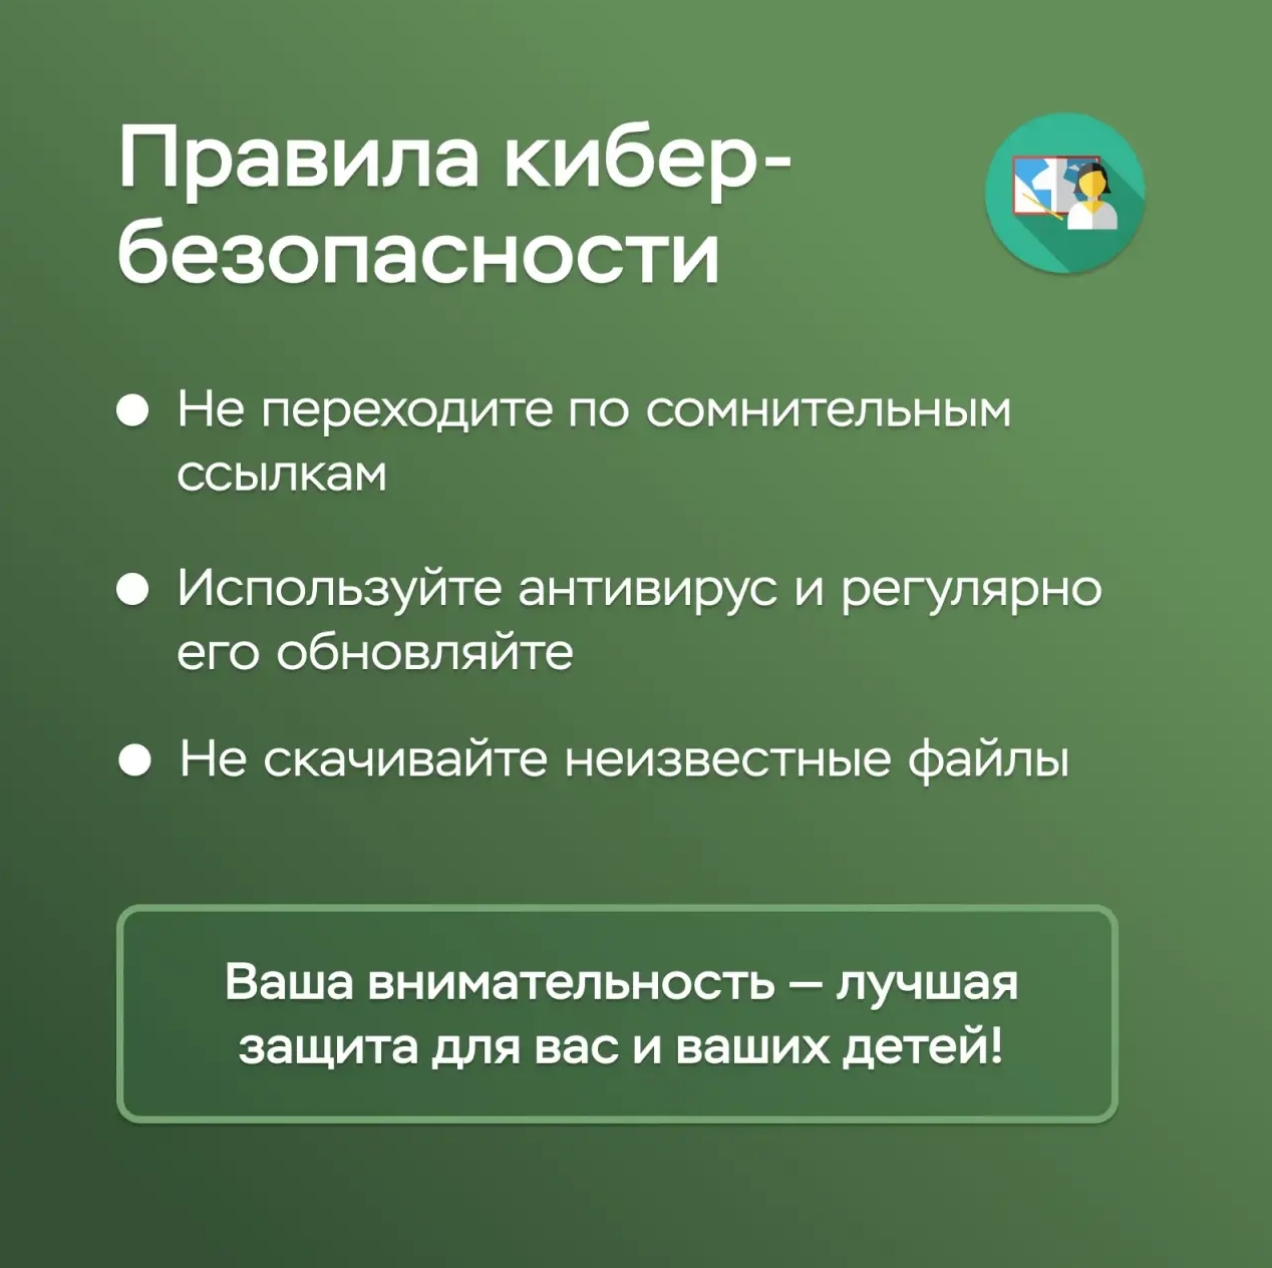
Пока родители собирают детей в школу, аферисты собирают чужие деньги. Подготовили карточки о главных схемах мошенников, которые активизируются перед началом учебного года.
На что обратить внимание:
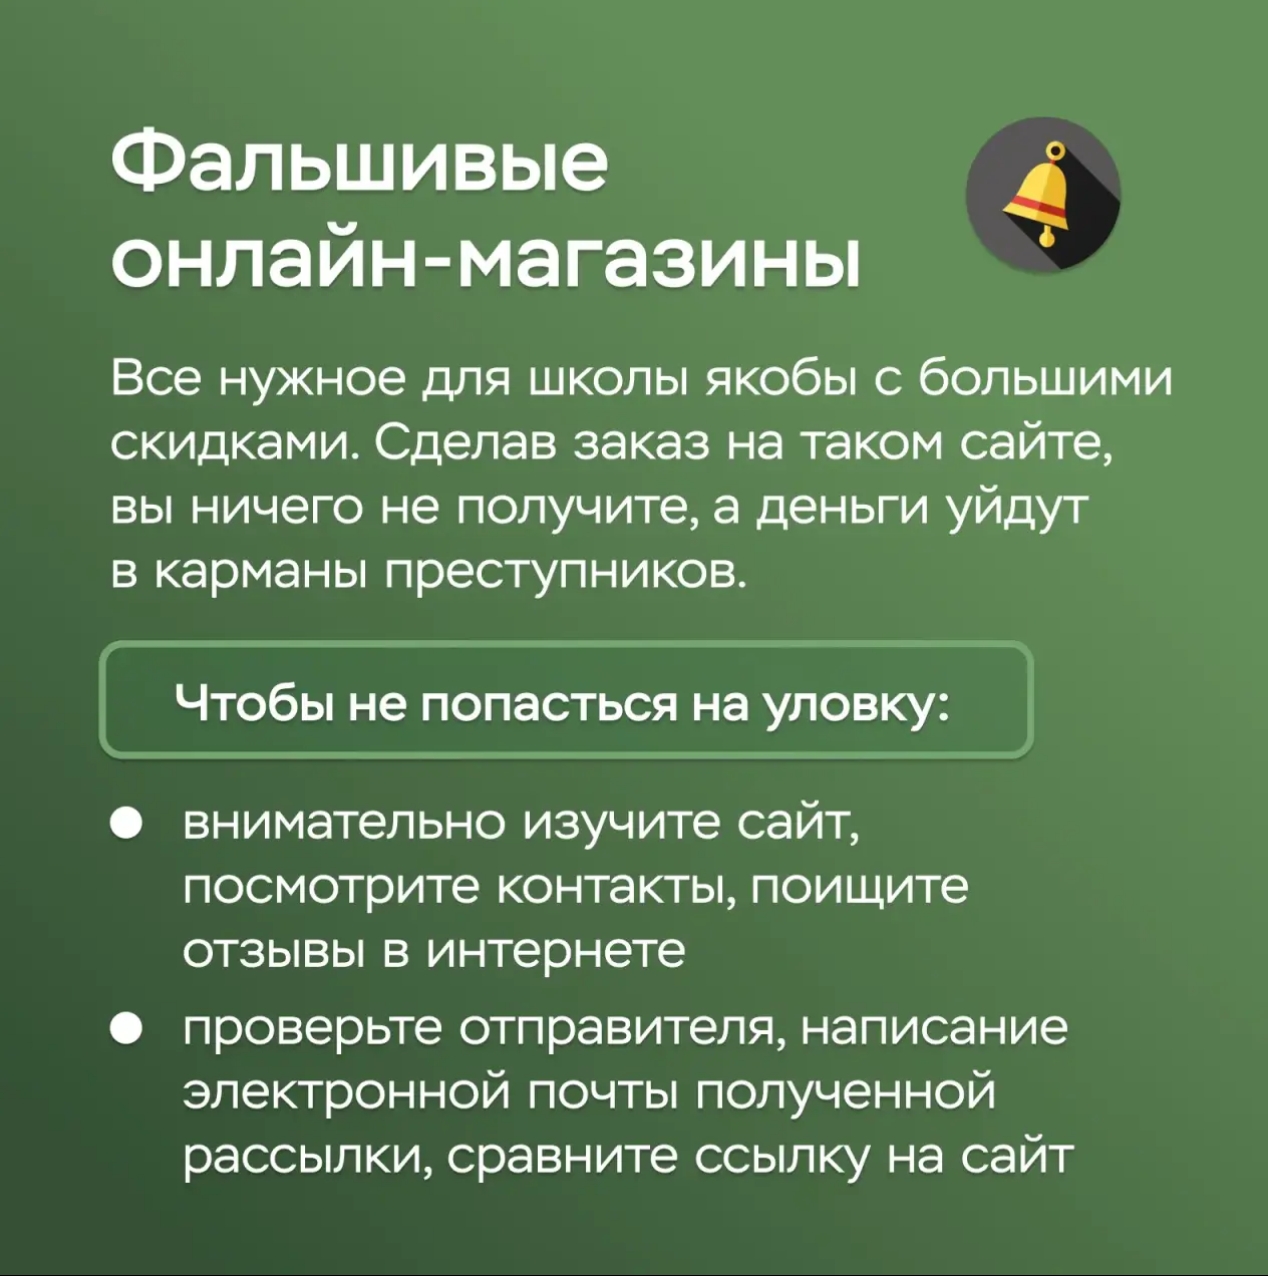
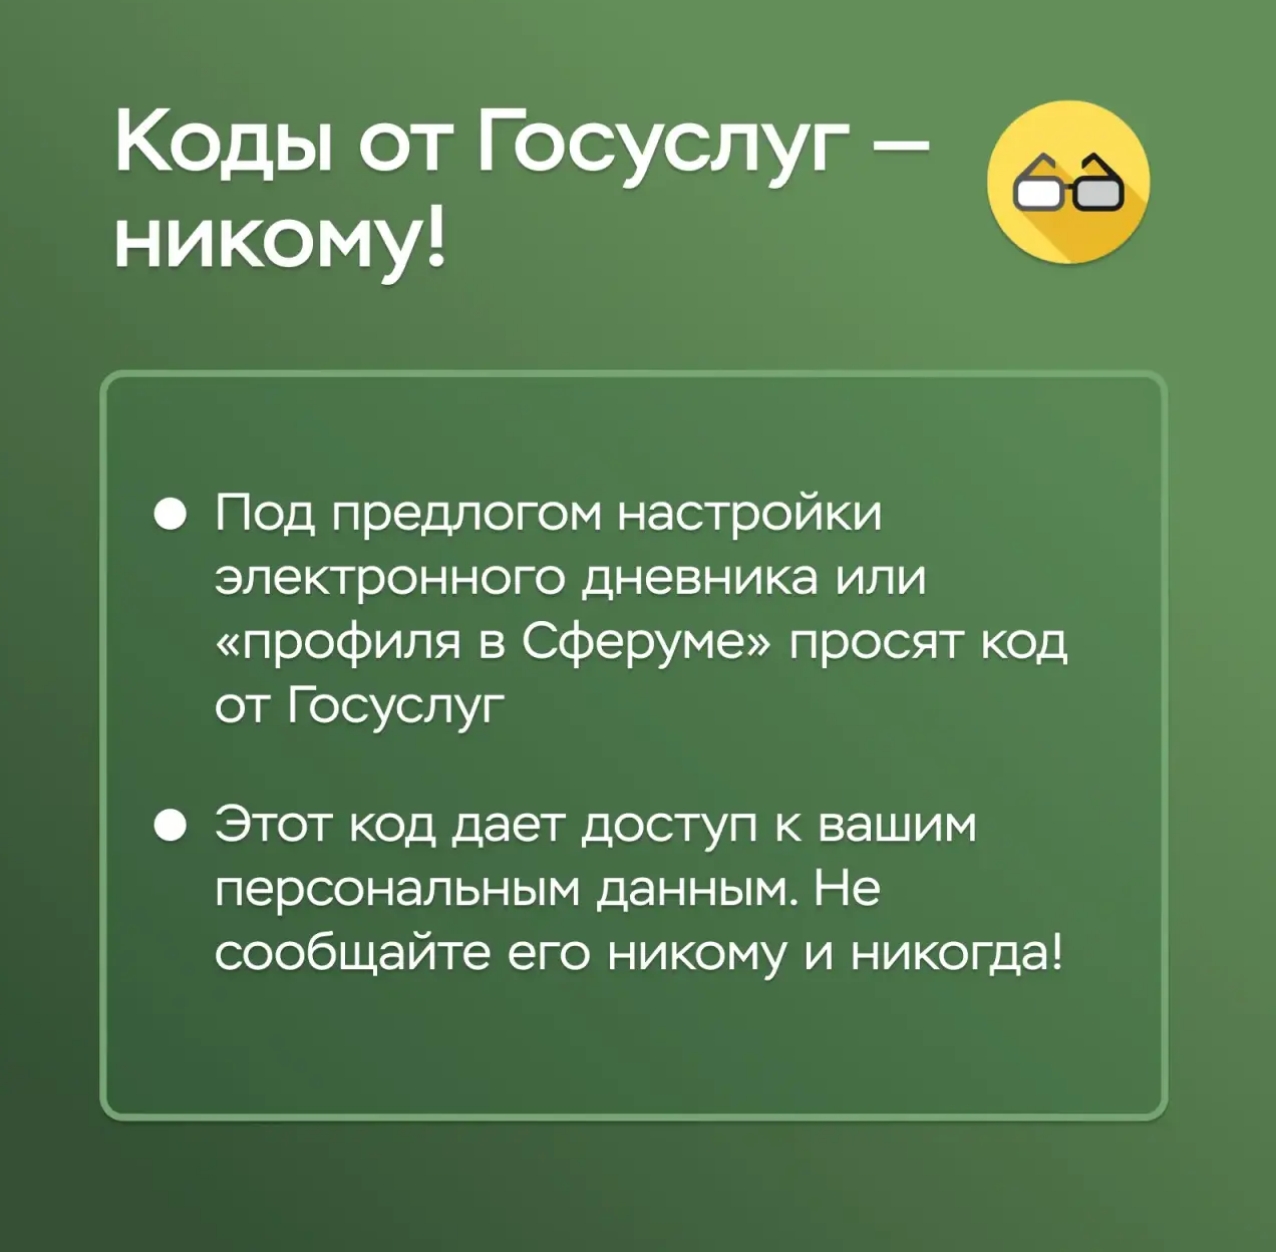
 Сборы в чатах — взламывают аккаунты учителей и просят деньги на класс. Фейковые приложения — под видом школьного сервиса устанавливают вирус. Лжевыплаты — обещают компенсацию, выманивают данные карты. Поддельные магазины — суперскидки на форму, в итоге ни товара, ни денег. Розыгрыши — для получения приза просят оплатить доставку или ввести данные. Фейковые фотографы — берут предоплату за съемку и исчезают. Голосования — ссылки на фишинг под видом конкурса для детей.
Простые правила:
• Перепроверяйте информацию по официальным номерам школы.
• Не переходите по подозрительным ссылкам.
• Не скачивайте файлы от незнакомцев.
• Не сообщайте коды из СМС и данные карт.
Будьте бдительны — и пусть сборы в школу пройдут без потерь. Больше полезных материалов — на сайте «Финансовая культура»: fincult.info/article/ka...
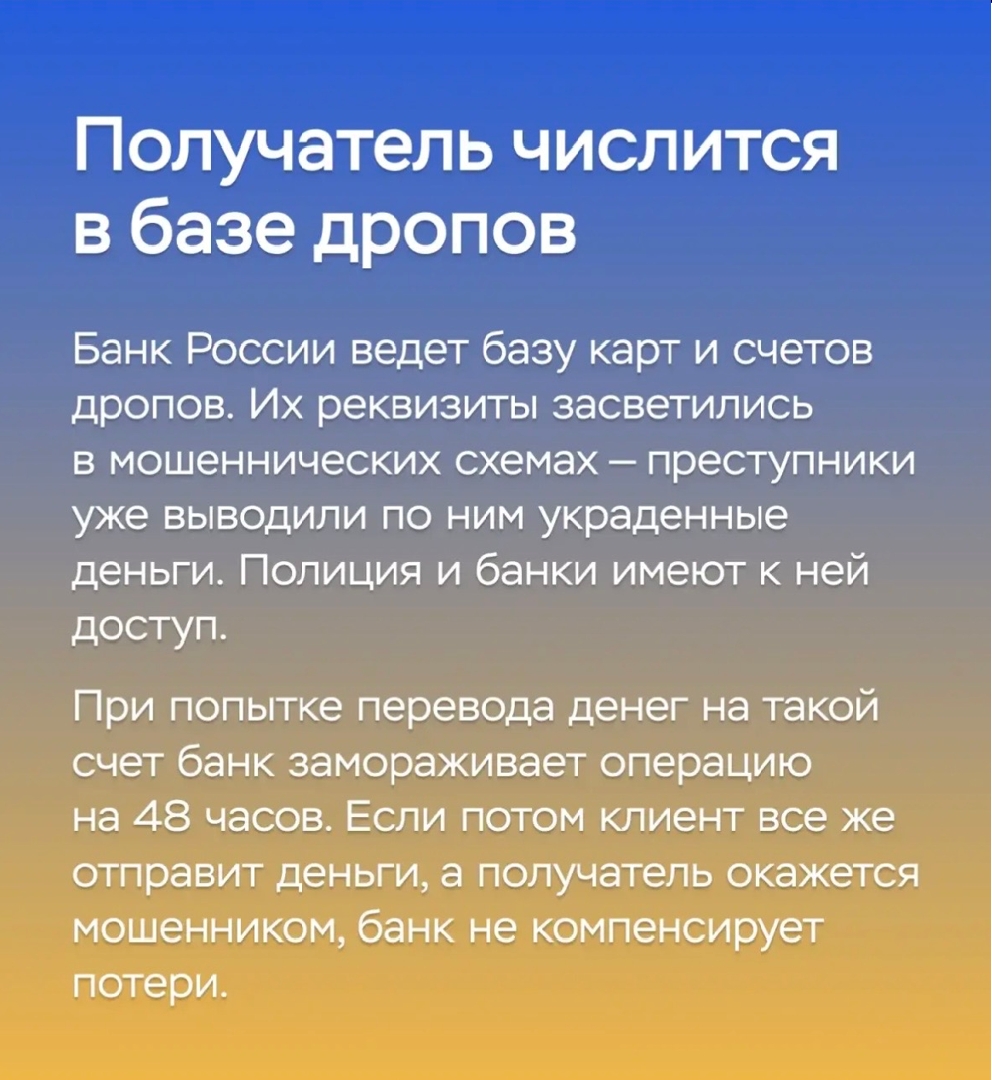
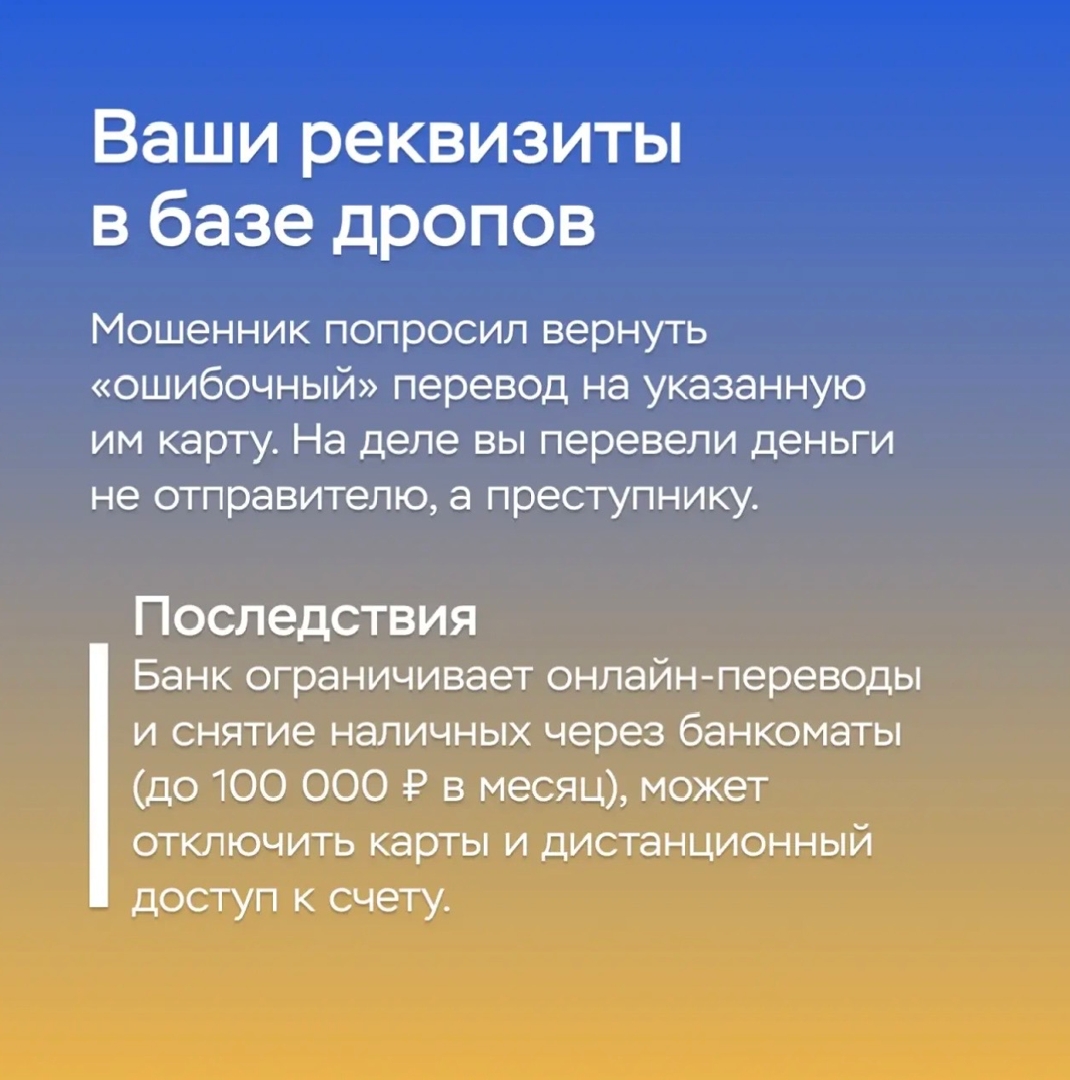
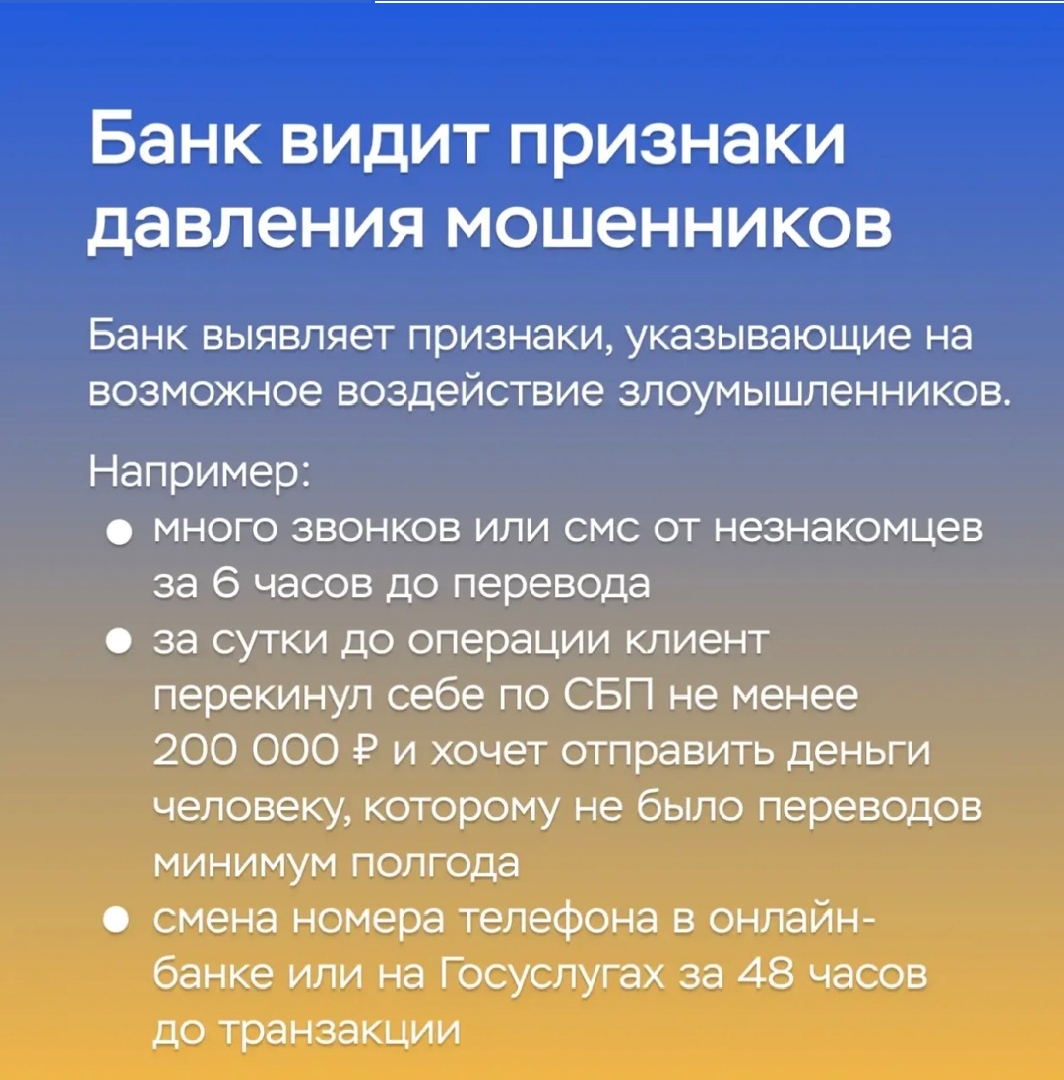
Банк заблокировал перевод? Вероятно, сработал 161-ФЗ //st.okcdn.ru/static/emoji/14-0-0/20/Адрес электронной почты защищен от спам-ботов. Для просмотра адреса в вашем браузере должен быть включен Javascript." alt="🚫">
//st.okcdn.ru/static/emoji/14-0-0/20/Адрес электронной почты защищен от спам-ботов. Для просмотра адреса в вашем браузере должен быть включен Javascript." alt="🛡️"> Банки следят за операциями и могут приостановить подозрительный перевод — например, если транзакция похожа на кражу денег. Так банк защищает своих клиентов от преступников и мошенников.
//st.okcdn.ru/static/emoji/14-0-0/20/Адрес электронной почты защищен от спам-ботов. Для просмотра адреса в вашем браузере должен быть включен Javascript." alt="📋"> Все признаки сомнительных операций опубликованы на сайте регулятора. И банки не могут скрывать от вас причину блокировки — по закону они обязаны объяснить, что произошло и как снять ограничения.
Срок блокировки зависит от причины. Разберем четыре основных сценария в карточках //st.okcdn.ru/static/emoji/14-0-0/20/Адрес электронной почты защищен от спам-ботов. Для просмотра адреса в вашем браузере должен быть включен Javascript." alt="➡️">
//st.okcdn.ru/static/emoji/14-0-0/20/Адрес электронной почты защищен от спам-ботов. Для просмотра адреса в вашем браузере должен быть включен Javascript." alt="📌"> Подробнее о том, почему банки блокируют переводы, читайте на сайте «Финансовая культура»: https://fincult.info/article/pochemu-banki-blokiruyut-perevody/
Зачем проверять свою кредитную историю
Она есть у всех, кто хоть раз обращался за деньгами в банк или микрофинансовую организацию (МФО).
Кредитная история — по сути финансовое досье. В нем есть информация о том, куда человек обращался за деньгами, когда это было, какие суммы брал и своевременно ли вносил платежи.
Кредитная история позволяет:
✅ оценить шансы на получение кредита
✅ узнать причину завышенных тарифов на страховые полисы
✅ удостовериться в погашении долга и отсутствии просрочек
✅ исправить технические ошибки
✅ проверить, не оформлен ли на ваше имя чужой кредит
Последний пункт особенно важен, если вы потеряли паспорт или узнали, что данные утекли в сеть. В этом случае кредитная история поможет вовремя обратиться в банк или МФО, чтобы убедиться в отсутствии кредитов на ваше имя.
Данные заемщиков хранятся в бюро кредитных историй (БКИ). Таких бюро несколько. Кредитная история одного человека может находиться в разных БКИ. Чтобы собрать все воедино, нужно найти, а потом обратиться с запросом в каждое.
По закону две проверки в год бесплатны. Проще всего это сделать через Госуслуги.
Подробнее читайте на сайте «Финансовая культура»
https://fincult.info/article/kreditnaya-istoriya/
#УФГ2026
Летние каникулы — время приключений, мороженого и… свободного времени!
А ещё именно летом в интернете будто летают «супер‑идеи» про лёгкий заработок — прямо как конфетти на празднике! Особенно хочется в них поверить, когда мечтаешь о крутом гаджете, хочешь покупать всё подряд онлайн и поскорее заработать свои первые деньги.
Но в этих идеях частенько прячется ловушка… Расскажем, где она прячется, — смотрите наши карточки!
 просят вернуть ошибочный перевод?предлагают продать доступ к онлайн-банку?просят перевести чужие деньги?предлагают продать данные карты?просят снять чужие деньги?
 очнитесь, это мошенники!
 АнтиДроп — вместе против кибермошенников
 Мошенники раньше: «Чтобы скачать новую версию навигатора, переходи по ссылке»
Мошенники сейчас: «Добрый день! Это Николай Александрович, нужно срочно обновить данные по этой ссылке, чтобы перечислить тебе премию 10 июня»
Главная причина — утечки из разных источников: магазинов, сервисов и приложений. Существует целый нелегальный рынок торговли персональными данными. К тому же сюда добавляются данные из соцсетей. В результате мошенник формирует досье на потенциальную жертву, где есть информация о семье, месте работы, руководителе, имуществе и даже покупках.
Мошенники, в том числе телефонные, теперь тщательнее готовятся к каждой атаке. В интернете и СМИ много пишут о популярных схемах, поэтому люди уже не так часто на них ведутся. Но если услышать, как кто-то называет вас по имени-отчеству, знает вашего начальника и последнюю транзакцию — мозг автоматически считывает это как признак достоверности. Человек начинает действовать менее осторожно и с большой вероятностью может выдать чувствительную информацию.
 ️ Регулярно меняйте пароли и старайтесь не использовать одни и те же комбинации для разных сервисов.️ Если по телефону называют данные банковской карты — обратитесь в банк, проверьте историю операций и при необходимости перевыпустите карту.️ Проверьте настройки безопасности в вашем мессенджере: скройте свой номер телефона, запретите незнакомцам добавлять вас в группы и писать вам первыми.️ Установите двухфакторную аутентификацию везде, где это возможно.️ Если у вас открытая страница в соцсетях, не выкладывайте фотографии, где виден ваш домашний и рабочий адрес.
 Брать от жизни все или держать бюджет в муравьиных ежовых рукавицах?

 Стиль Стрекозы: «деньги приходят, чтобы радовать»
Главное правило такого подхода: тратить прежде всего на впечатления. На спонтанные поездки, красивую одежду, походы в роскошные рестораны. Ведь жить надо здесь и сейчас, и откладывать собственное счастье на потом нельзя.

 Стиль Муравья: «нужно планировать наперед и всегда иметь накопления»
Разумный подход к тратам и готовность к неожиданностям — отличительная черта такого поведения. Психологический комфорт достигается только когда есть финансовая подушка и достигнуты крупные финансовые цели. В идеале, чтобы еще остались свободные деньги для инвестирования. Люди с таким стилем потребления не подвержены спонтанным покупкам и культу вещей, предпочитая тратить деньги только на необходимое.

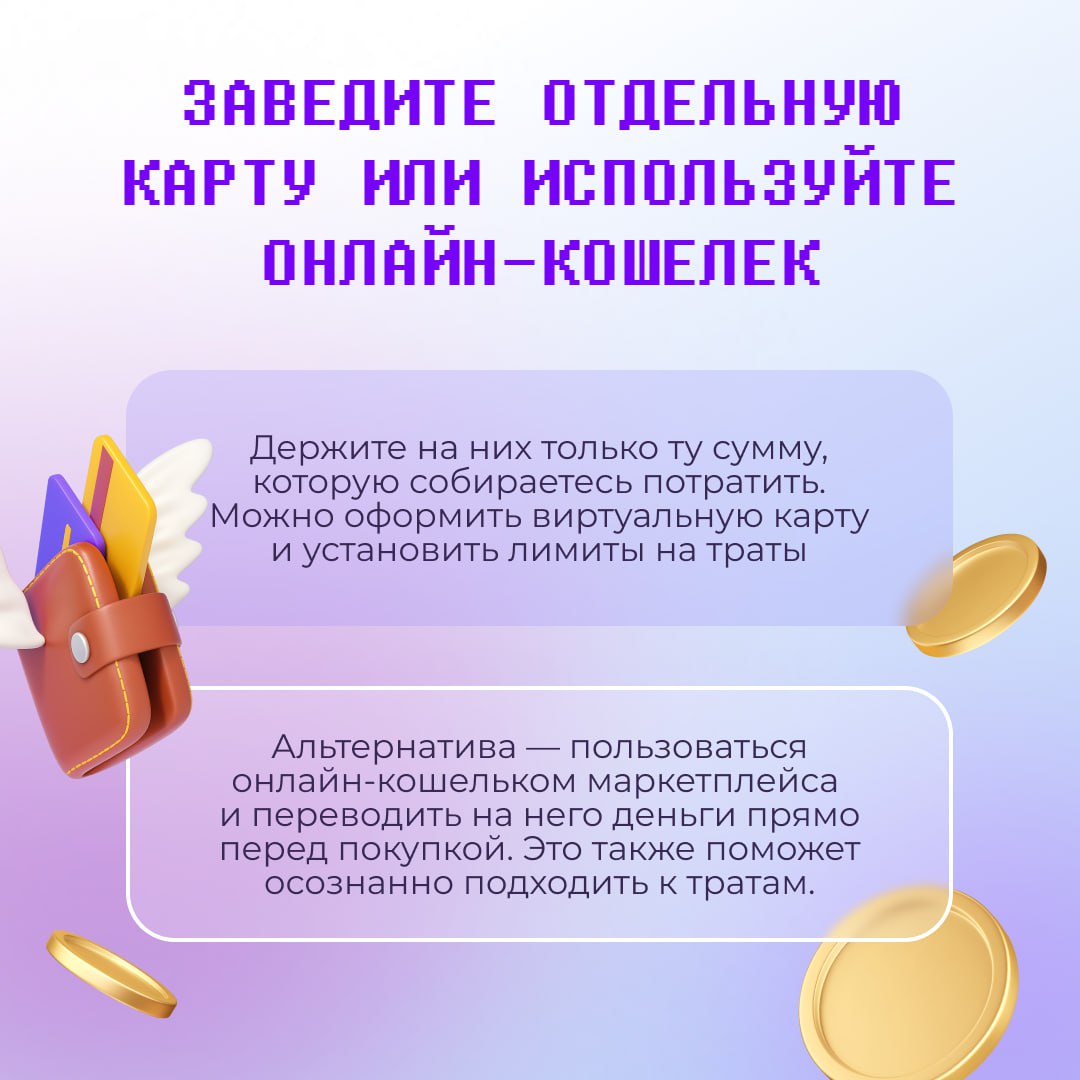
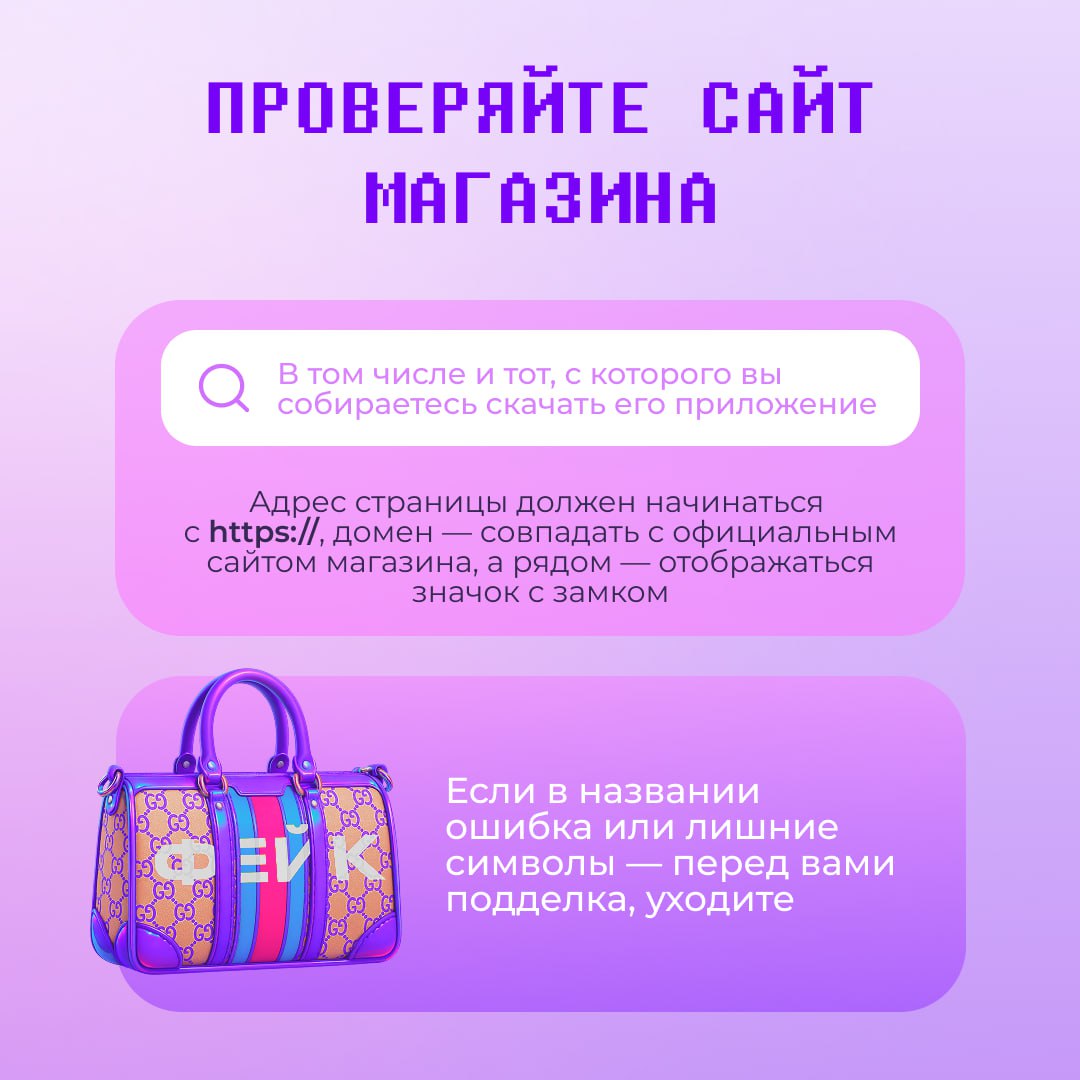
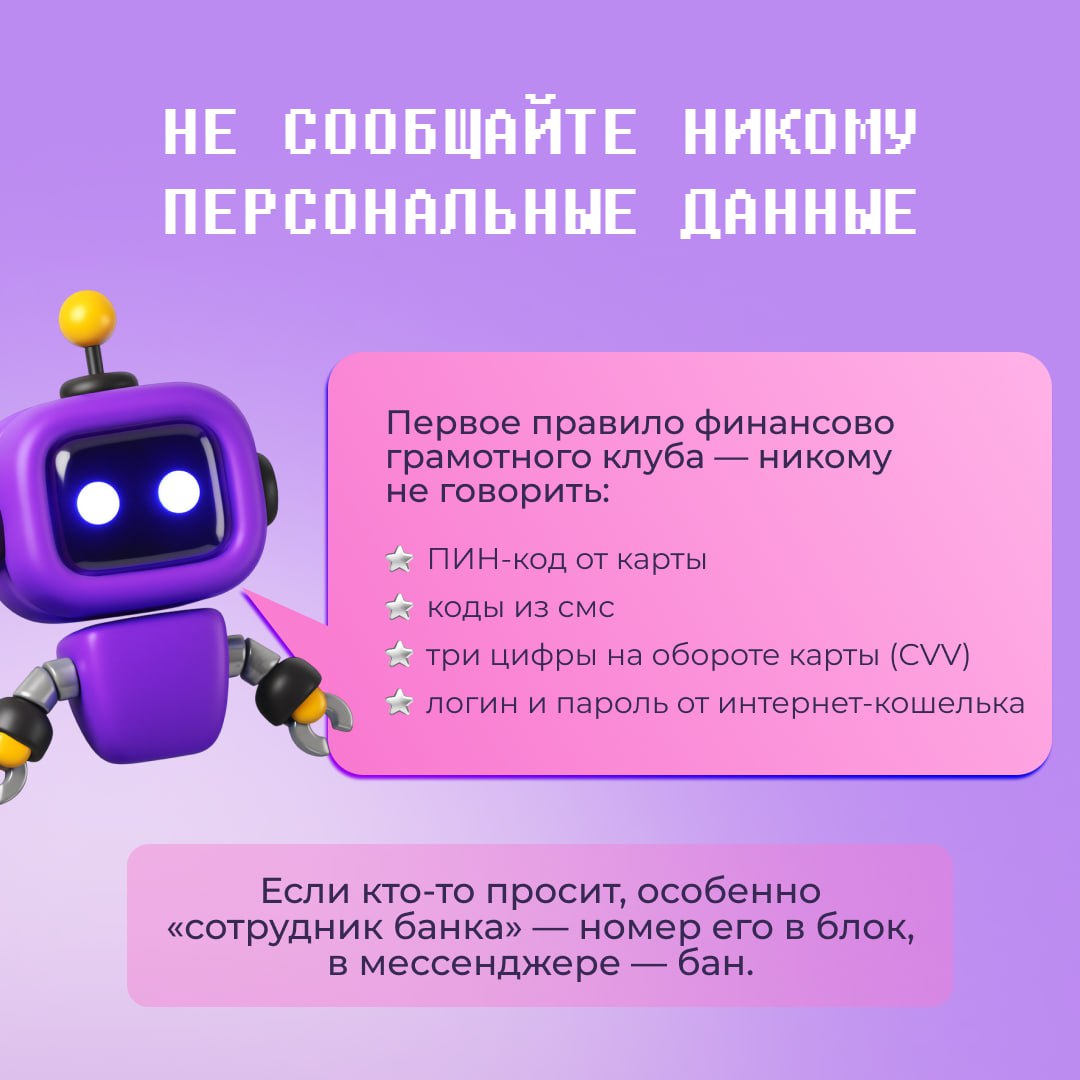
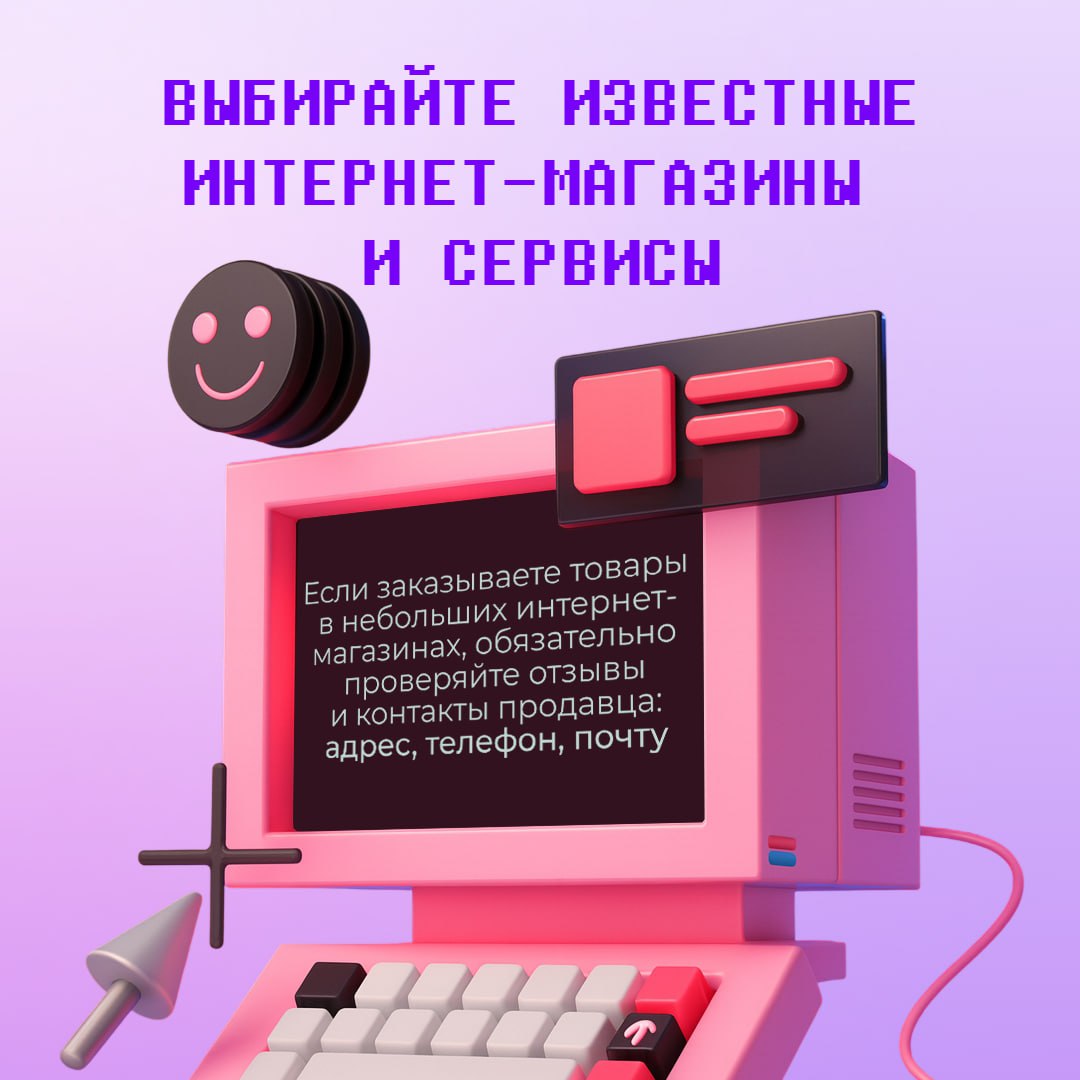
Онлайн-покупки радуют, но только когда покупаешь вещи себе, а не спонсируешь желания мошенников
Как защитить свои финансы и не оплатить чужую корзину — читайте в наших карточках 
Нет ничего проще, чем начать откладывать деньги ….
А вот продолжать набивать подушку безопасности и превратить это действие в рутину — задачка со звездочкой. Ведь это только кажется — отщипывай кусочек зарплаты и сохраняй в укромном месте. Но дьявол, как обычно, кроется в деталях. Или, если быть точнее, в нашей психике. Постоянно возникают другие важные расходы, мысли цепляются за спасительное «живем один раз, могу себе позволить», а если вдруг не получается отложить очередную сумму — есть риск совсем остановиться.
 Почему строгая привязка к плану несет риски для подушки безопасности?
Те, кто когда-то пробовал перейти на здоровое питание или хотел отказаться от употребления каких-то продуктов, скорее всего, сталкивались с такой ситуацией. Сначала все идет хорошо, удается придерживаться плана, но в какой-то момент происходит срыв. Съеденная конфета невероятным образом рождает мысль, что все усилия потрачены зря, а значит, уже неважно, сколько конфет съесть: одну или десять.
Так и с внедрением любых привычек. Малейшее отклонение от плана часто воспринимается как приговор, что все пропало и продолжать нет смысла. В этот момент стоит себе напоминать: имеет значение не одно событие (например, что в этот месяц вы ничего не отложили), а то, что вы будете делать дальше. А на будущее вы еще повлиять можете.
На работе многие из нас уже научились воспринимать ошибки не как катастрофу, а как ценный опыт и часть пути. Так же и с формированием сбережений — да, сложности неизбежны, что-то может не получаться, но худшее решение в этой ситуации — просто остановиться.
А что поможет не сворачивать с пути?
 Помните про силу маленьких шагов. Любое, даже маленькое действие, принесет эффект, если делать его долго. Если вам пока не под силу откладывать большие суммы и это негативно сказывается на качестве жизни, стоит снизить амбиции. Чем меньше неудобства будет приносить желаемое действие, тем скорее оно превратится в привычку.
 Видимый результат мотивирует продолжать. Долго повторять какое-то действие без значимого эффекта не получится. Можно какое-то время продержаться на силе воле, но ее возможности ограничены. А вот реальные цифры на накопительном счете могут запустить новый виток мотивации.
 Вознаграждайте себя и празднуйте даже небольшие победы. Договоритесь с собой, что вы порадуете себя, если, например, сможете откладывать три месяца подряд или накопите определенную сумму. Если в конце вас будет ждать заслуженное вознаграждение, внедрить новую привычку будет проще.
Помните, остановки — это тоже часть пути. Просто продолжайте действовать, даже если что-то пошло не по плану. 
Шесть новых слов, чтобы описать ваши отношения с финансами
Чуть ли не каждый день в нашей жизни появляется что-то новенькое, а для нового нужны и определения. Для снега в конце апреля предлагаем тоже придумать 
Термины, которые связаны с экономикой и финансами, собрали сегодня в одном месте, чтобы вы точно были в теме:
Если ваши расходы на киношку с попкорном растут быстрее, чем выходят новые фильмы — возможно, у вас высокая фанфляция. Разобрались, что это такое и как управлять этим процессом.
Скорее всего, вы знаете, свой психотип и темперамент, но кто вы в мире финансов — гуман или экон? Заглянуть вглубь себя можно хотя бы ради того, чтобы уменьшить количество импульсивных расходов.
Вам сложно тратить деньги на себя и кажется, что экономика должна быть экономной? Возможно, у вас денежная дисморфия. Провести самодиагностику и принять порцию виртуальной поддержки можно в нашем посте.
 Следующий лот — думспендинг. Все мы иногда прибегаем к шопинг-терапии, но если вы регулярно заходите на маркетплейс ради хорошего настроения, с этим стоит разобраться.
 Как думаете, что выгоднее? Купить одну бутылку молока по обычной цене и выпить ее, или три бутылки по акции, но одну вылить? Такие подсчеты могут подвсетить спейвинг — ситуацию, когда человек вроде бы экономит, но по факту тратит куда больше.
🚪 Люди смогут быстрее выходить из базы дропперов Если попали туда по ошибке Если человек подозревает, что его обманом заставили перевести деньги мошенники, он может пожаловаться в свой банк. Тогда счет получателя окажется в единой базе о мошеннических переводах: банки ограничивают ему переводы, дистанционный доступ к счетам и блокируют карты. ❤ Человек, чья карта или счет попали в базу, считается дроппером — участником мошеннической схемы. Но он далеко не всегда замешан в преступлении. Можно ли попасть в базу по ошибке? Бывает, что человек сообщает в банк о мошеннической операции, а позже осознает, что она была законной. 😱 Например, вы увидели в истории операций непонятное списание и обратились в свой банк. Банк включил счета получателя в базу, а позже вы обнаружили, что подозрительным списанием оказалась оплата давно забытой подписки. 🌱 Что изменится с 2 мая? Теперь честный получатель денег сможет быстрее выходить из списка дропперов. Если он подаст заявление на реабилитацию, Банк России в первую очередь отправит запрос тому банку, который внес данные в базу дропперов. Банк свяжется с клиентом, заявившим о мошеннической операции. Если окажется, что произошло недоразумение, ошибочные данные сразу исключат из базы 👍 #УФГ2026
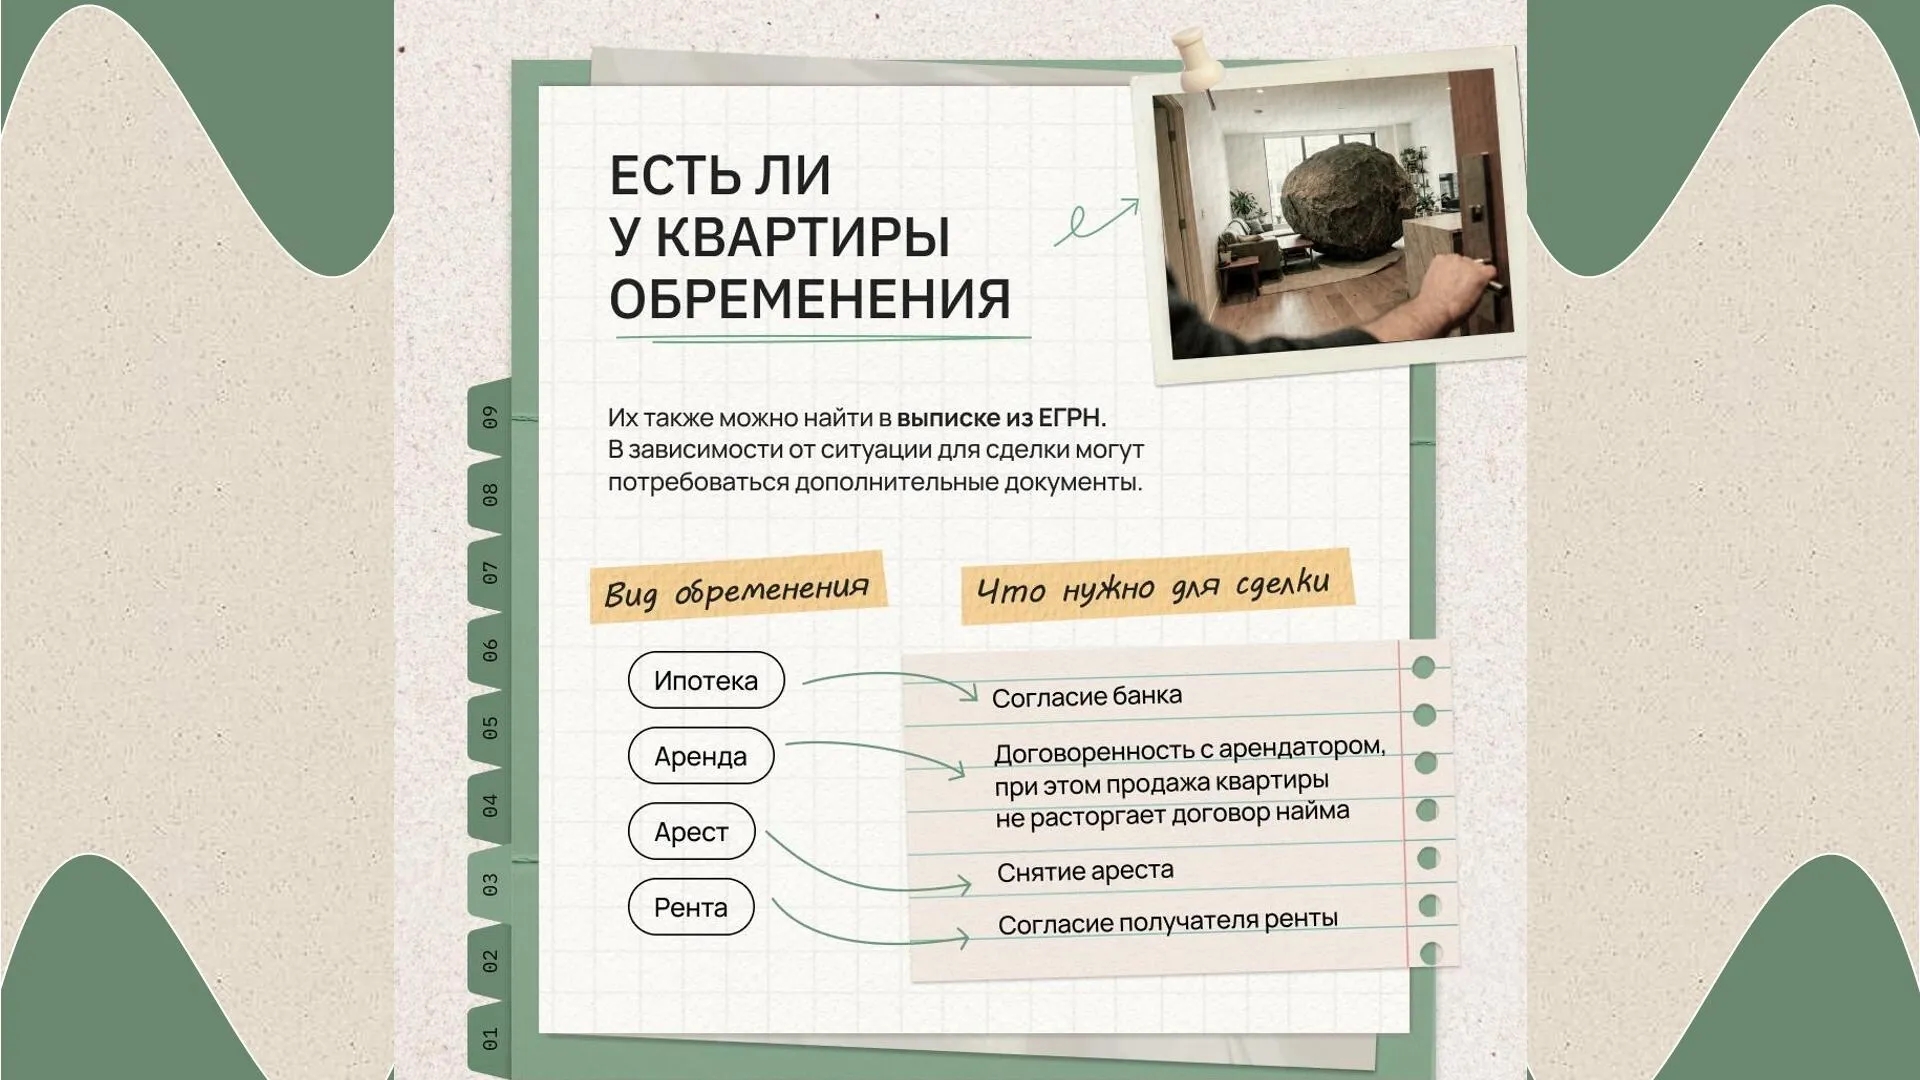
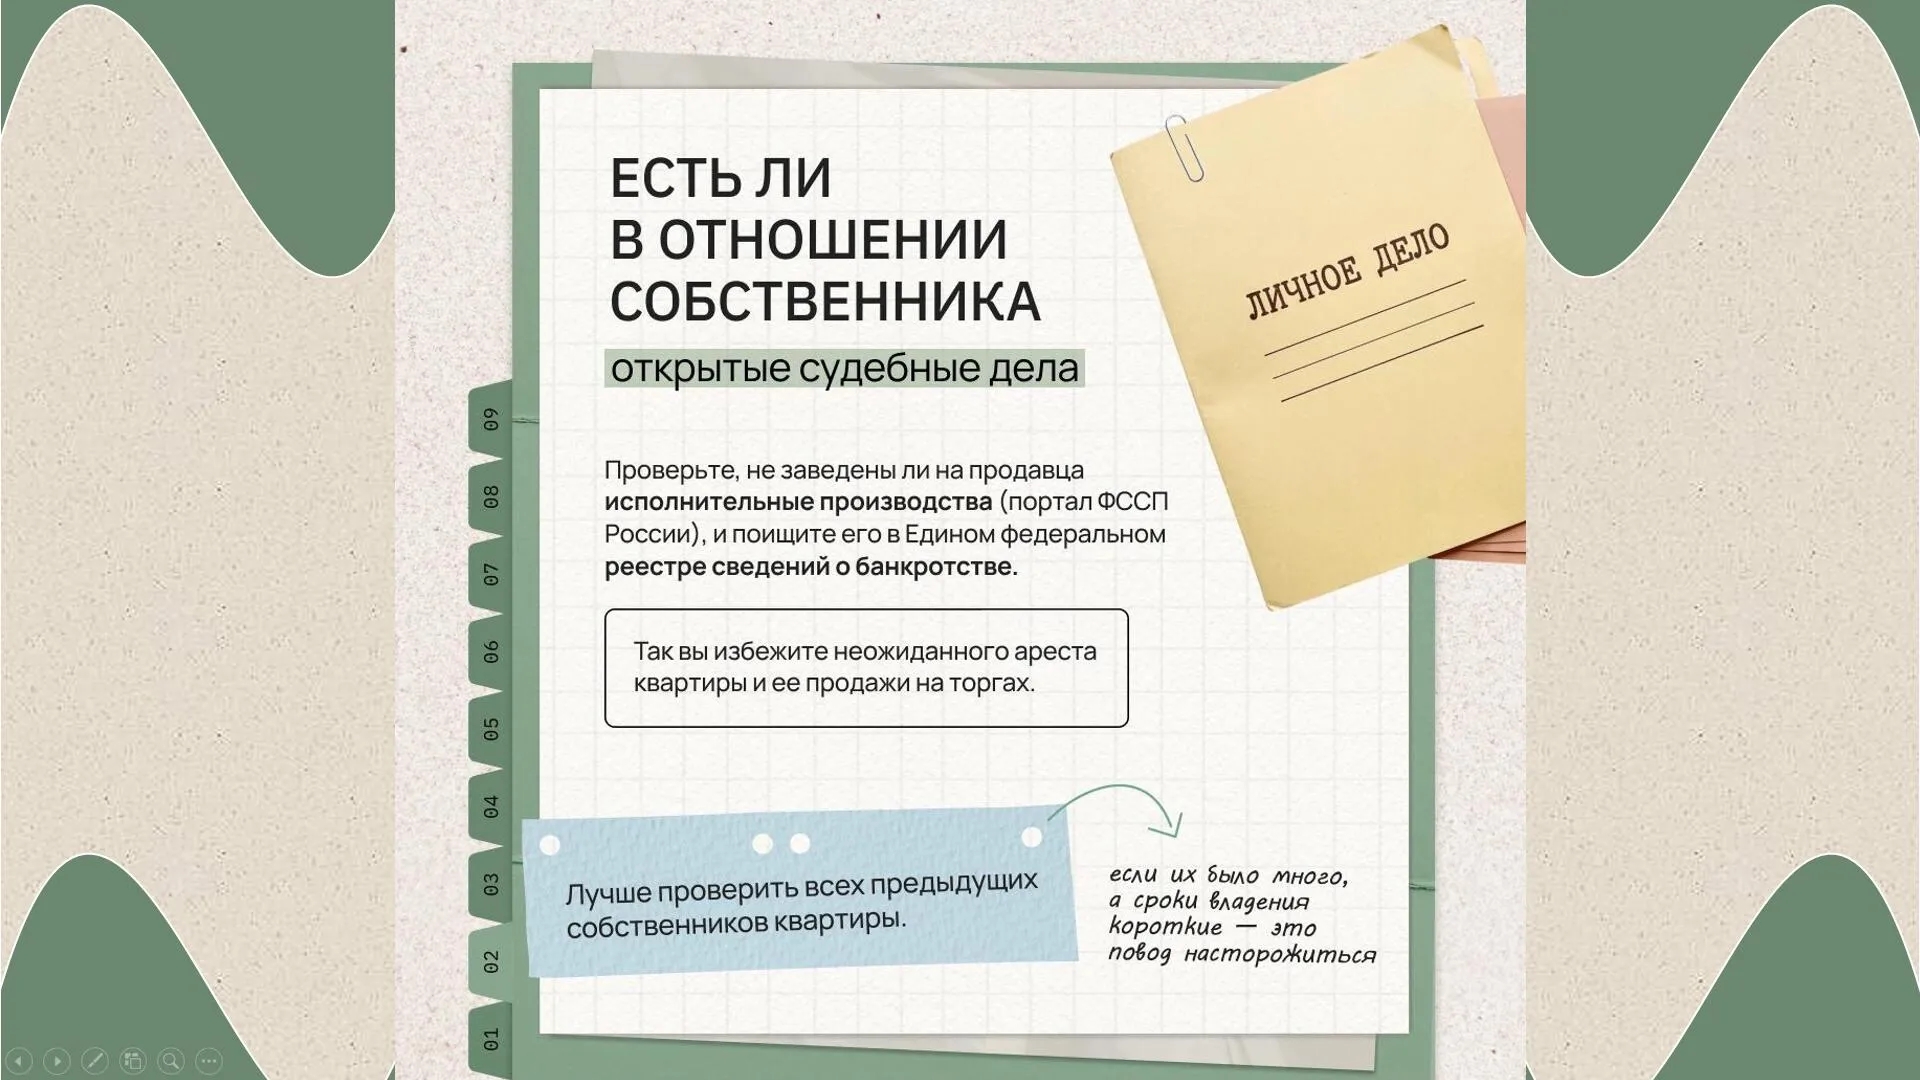
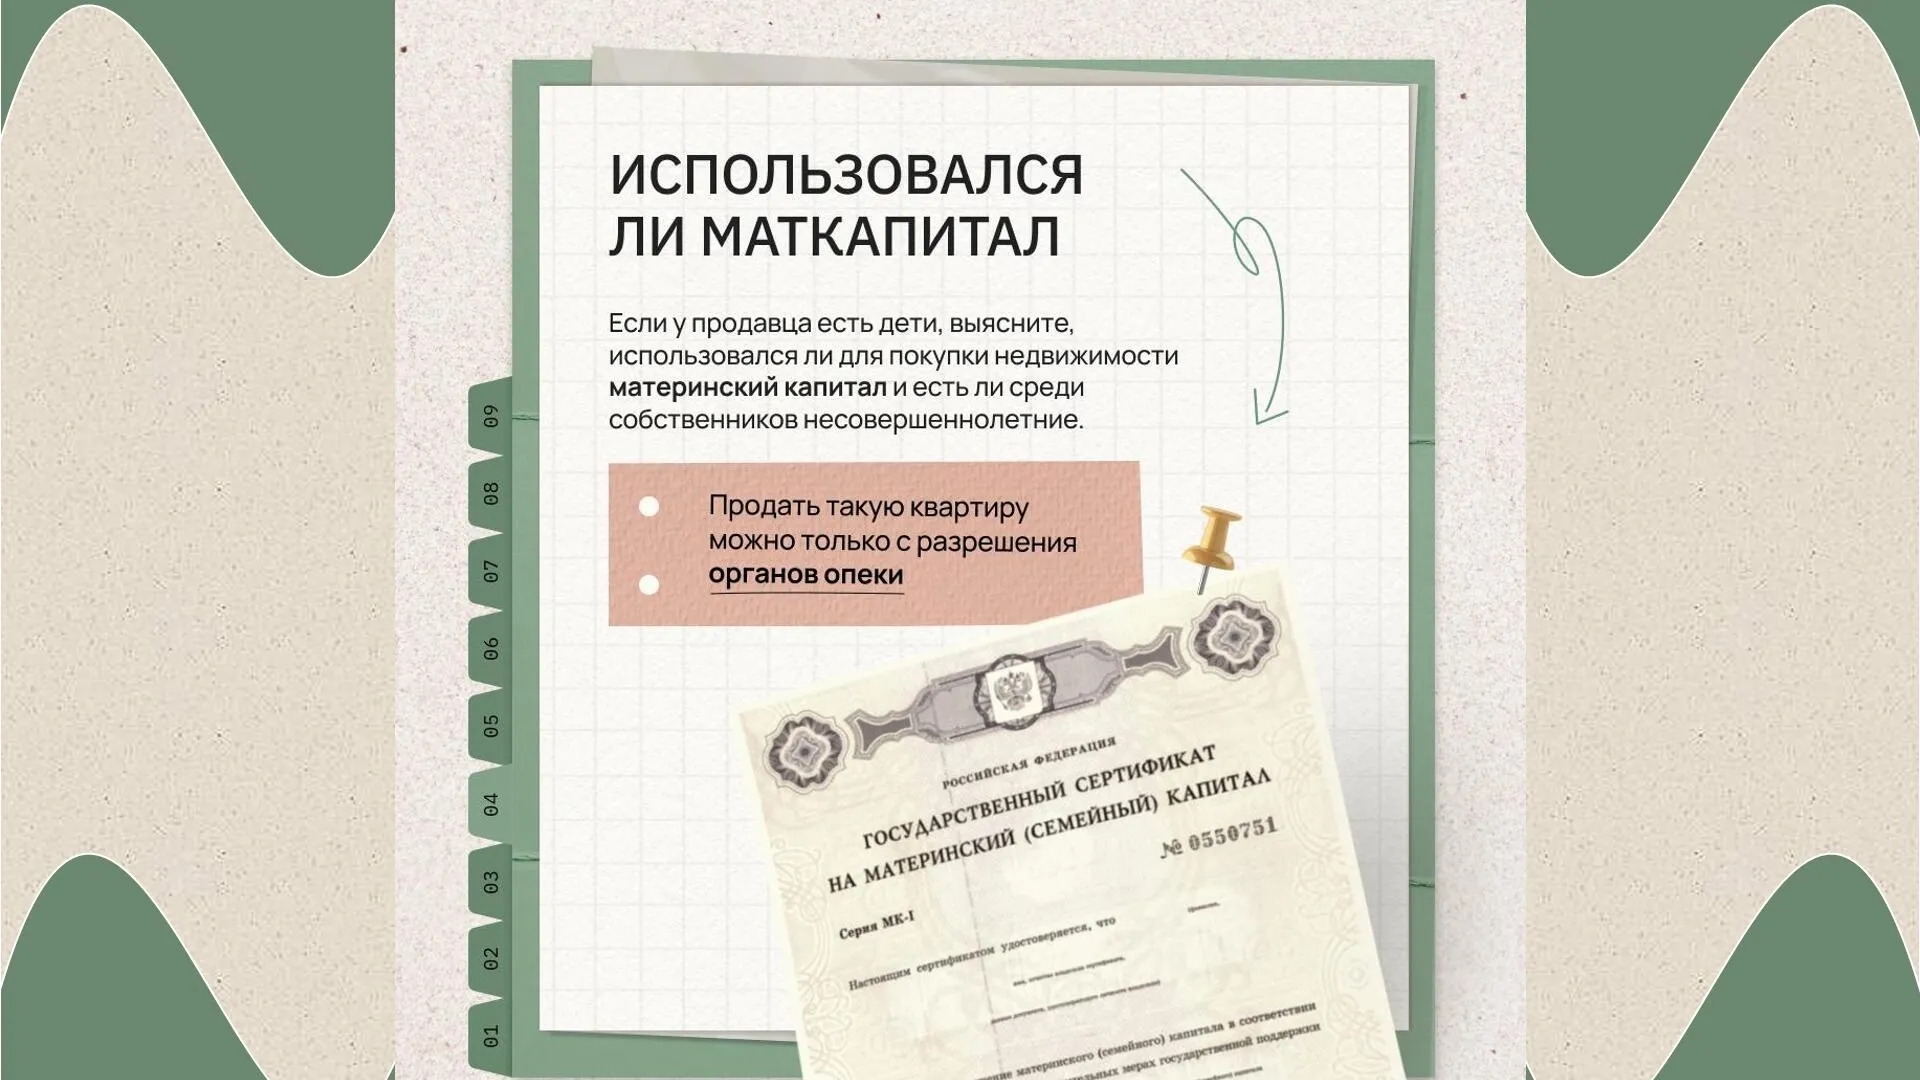
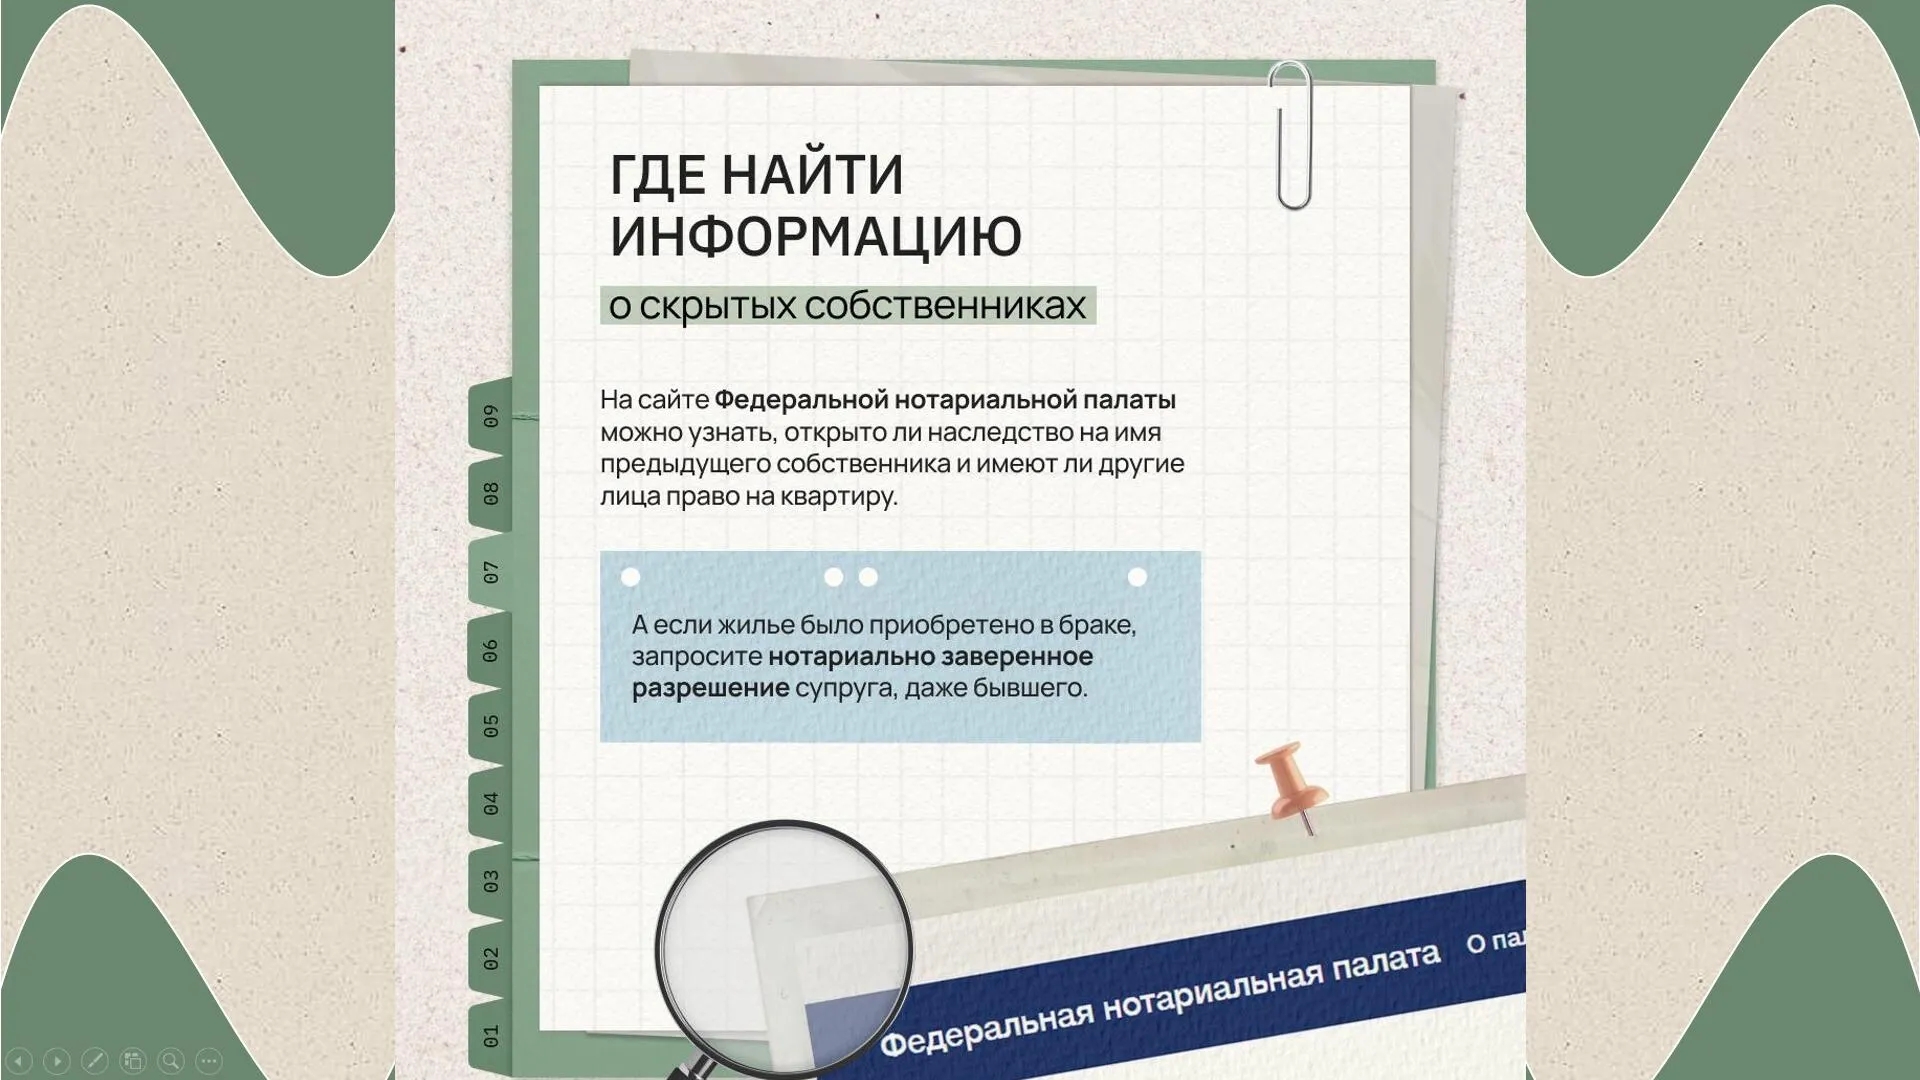
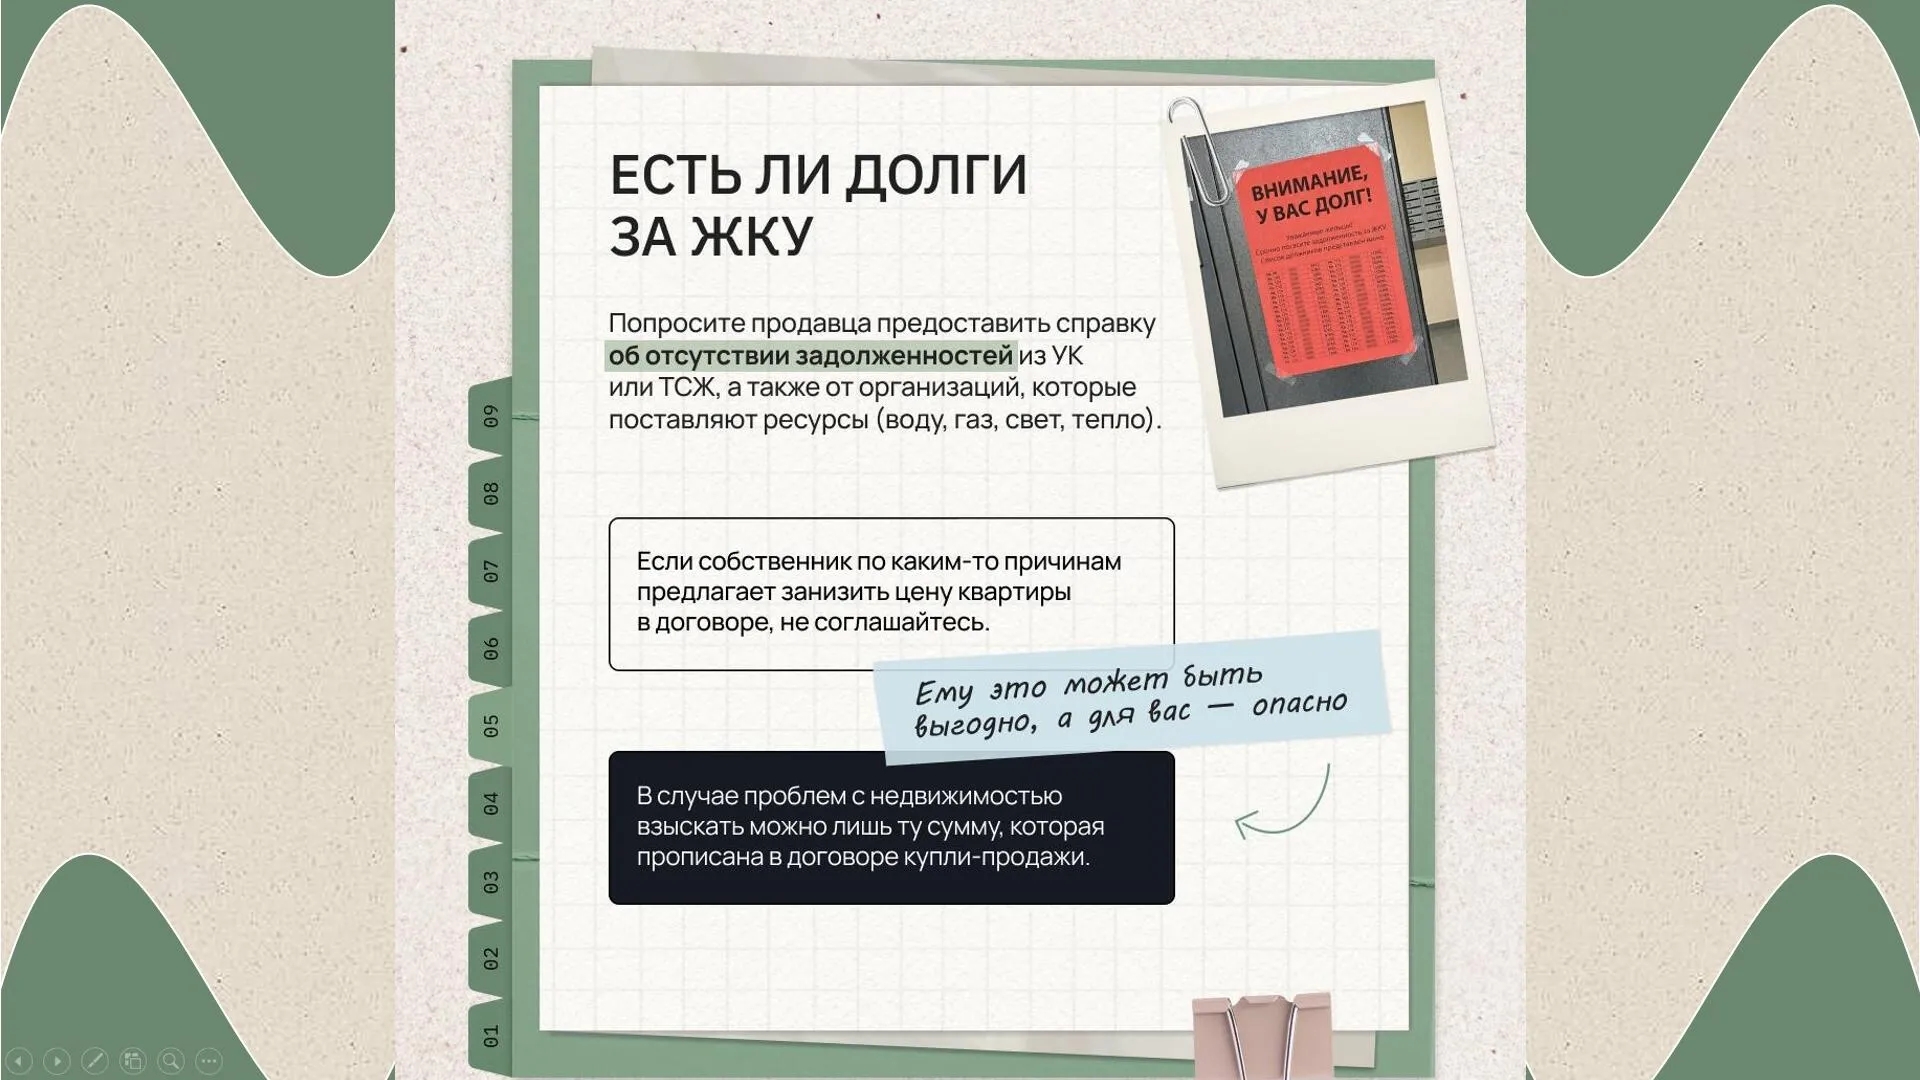
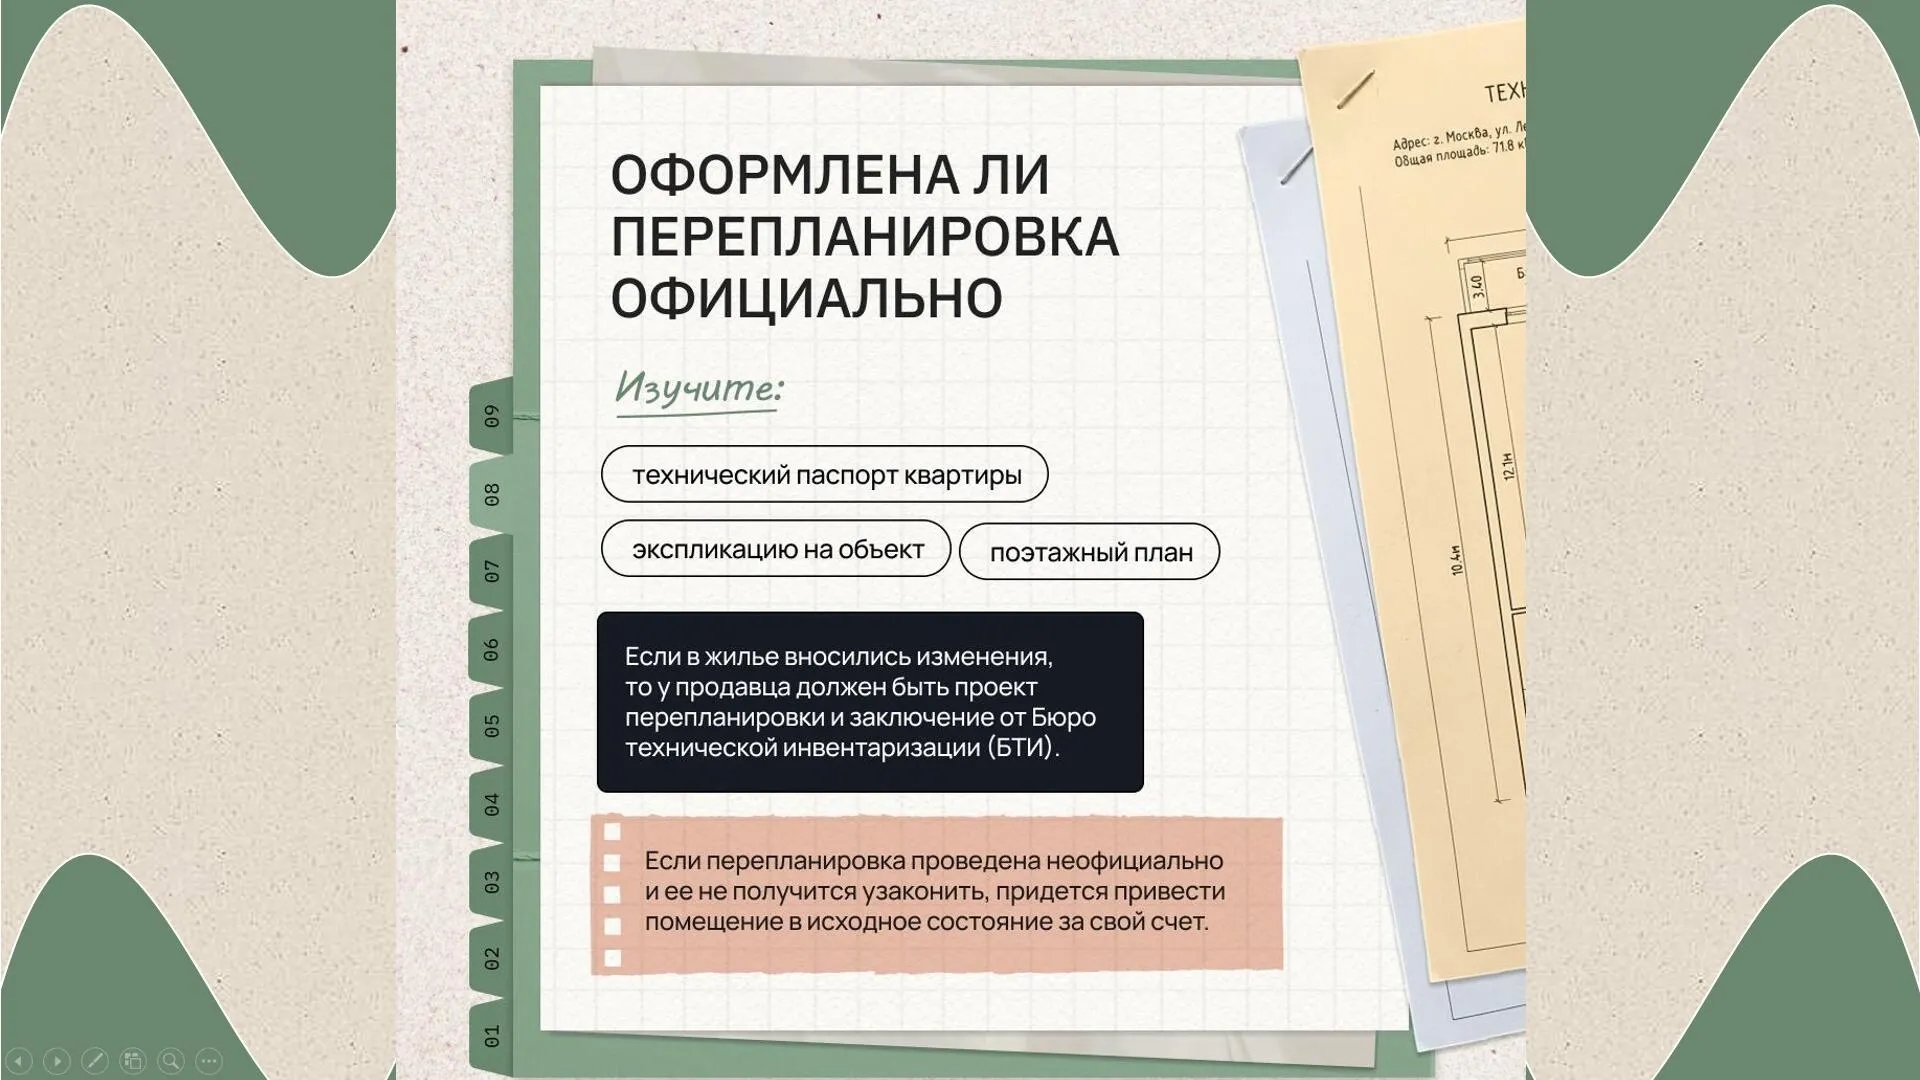
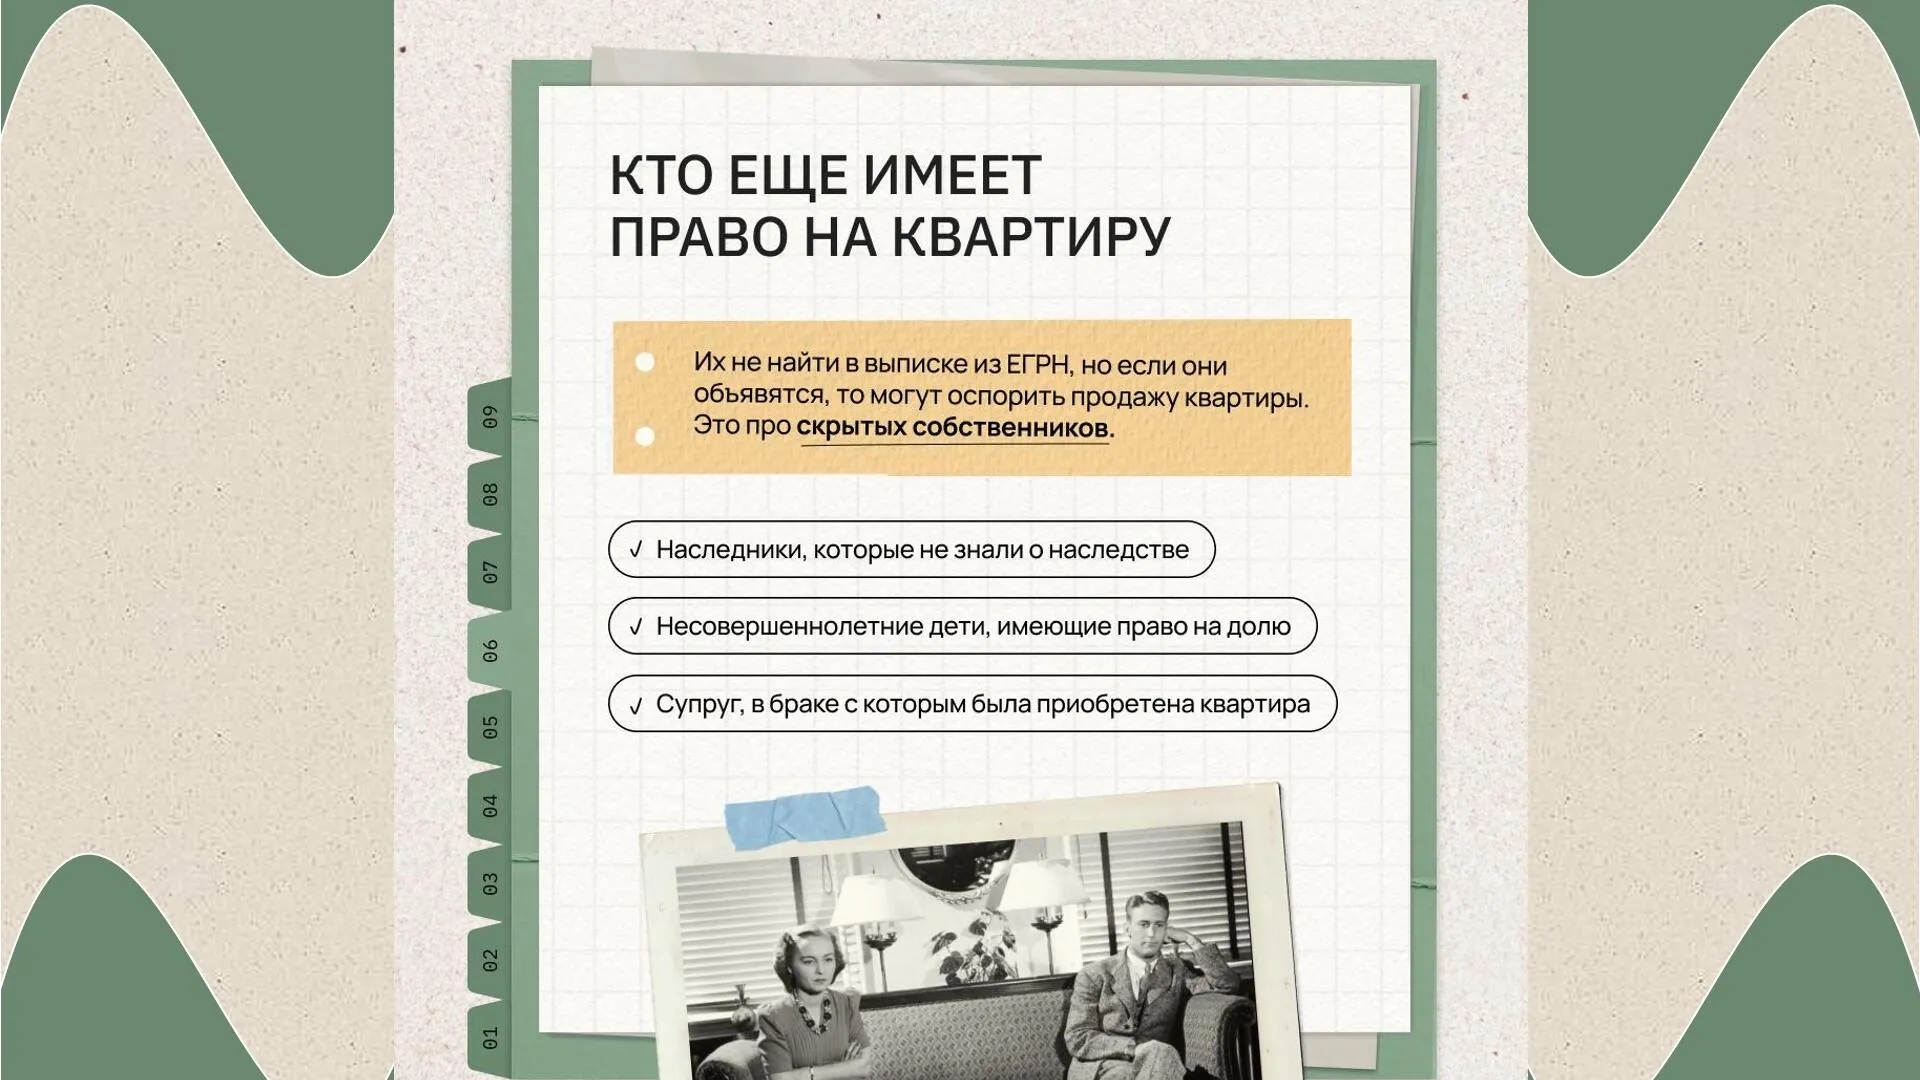
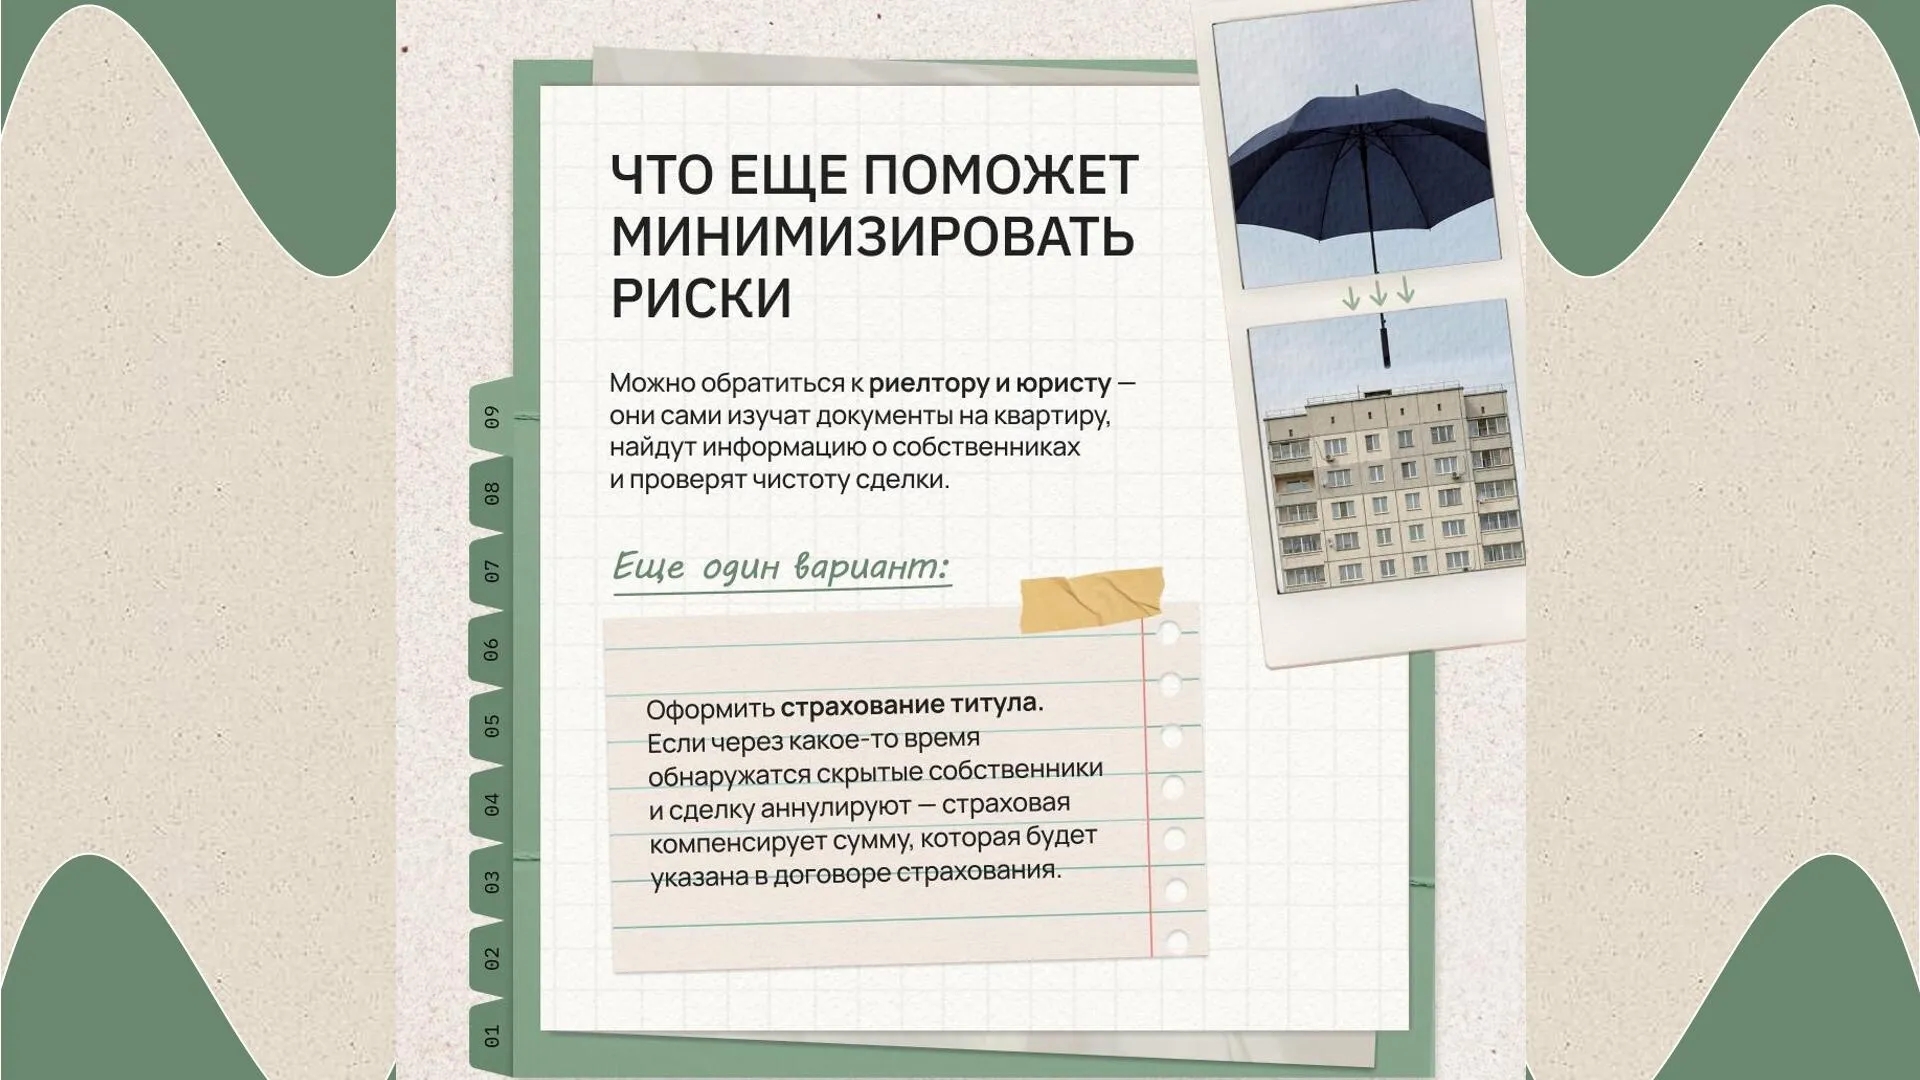
Как снизить риски при покупке вторички?
У квартир на вторичном рынке, как и у людей, есть прошлое. Биография одних понятна и прозрачна, но у других бывает запутанной и мутной — покупка такого жилья может принести много проблем.
Что нужно проверить, с кем поговорить и какие справки получить, чтобы максимально обезопасить себя от неприятностей — рассказали в карточках, которые мы подготовили вместе с СПРОСИ.ДОМ.РФ.
Если квартира пока только в планах, сохраняйте карточки на будущее. Ведь главней всего — погода в доме тщательная проверка
Топ необычных страховок на все случаи жизни:
В целом застраховать можно все что угодно. Например, были случаи, когда страховали улыбку, усы (не Якубовича) и даже риски на случай похищения инопланетянами. Но оставим в стороне экзотику, а расскажем сегодня о стандартных, но малоизвестных страховых продуктах. Возможно, именно они вам пригодятся.
Ветеринарная страховка
Домашние животные тоже время от времени нуждаются в лечении, а счета из ветклиник могут повергнуть в шок. Чтобы компенсировать часть трат, можно заранее купить ветеринарный полис. Обычно он либо покрывает расходы на лечение, либо дает возможность консультироваться с ветеринаром онлайн. Некоторые страховые еще включают в полис риск причинения вреда здоровью и имуществу других людей, что особенно актуально для владельцев собак.
От укусов клещей
Если вы собираетесь в отпуск в излюбленные места клещей (а их на самом деле довольно много в нашей стране) и не позаботились заранее о вакцинации — эта страховка может вам пригодиться. Обычно она распространяется на все болезни, передающиеся с укусами клещей. Но будет полезна, даже если человек не заболел — страховая компенсирует обращение к врачам, обследования и анализы.
От потери работы
Увы, она не защищает от увольнения, но может свести к минимуму неприятные последствия: страховая выплатит компенсацию на время поиска работы. Такая страховка обычно распространяется на случаи, когда человека сокращают или компания, в которой он работал, ликвидируется. Если у него при этом есть ипотека или кредит, страховая также возьмет на себя временную выплату процентов.
От несчастного случая
Летом все мы чуточку активнее: велосипеды, самокаты, лонгборды, ролики — многие предпочитают альтернативные способы передвижения, поэтому риски травм возрастают. Но даже если вы терпеть не можете самокатчиков предпочитаете перемещаться на своих двух, такая страховка не будет лишней. Кстати, некоторые страховые предлагают включить в полис до 10 человек, в том числе пожилых родственников и детей.
От задержки или отмены рейса
Обычно это дополнительная опция более расширенного страхового полиса путешественника, который покрывает экстренные медицинские расходы во время поездки. Если человек не успеет на стыковочный рейс или вылет перенесут по причинам безопасности, можно компенсировать часть расходов на время ожидания вылета.
Страховка электроники
Случалось ли вам пролить кофе на новенький ноутбук? Признаемся, это страшный сон админа. Чтобы пить напитки во время работы спокойнее, можно купить эту страховку. Она покроет и другие риски: например, повреждение от удара или кражу.
Часто любой из этих полисов можно гибко настроить под себя — от этого будет зависеть и его стоимость. При этом важно внимательно читать договор и памятку застрахованного перед покупкой, чтобы точно понимать, что входит в полис и какие условия выплаты компенсации.
 Как тратить разумно и при этом не отказывать себе в комфорте

У многих экономия ассоциируется с отменой всех развлечений и радикальным урезанием расходов. Иногда действительно приходится временно брать бюджет под строгий контроль, но именно временно. Можно ли в спокойный период выгодно тратить, но при этом не уходить в аскетизм?
Краткий ответ — да. Для этого не нужно садиться на строгую денежную диету. Как и в случае со строгими ограничениями в еде, вы рано или поздно сорветесь и съедите все колы и чипсы совершите много импульсивных трат, чтобы успокоиться. Гораздо лучше выстроить привычку к мягкой экономии без ущерба для качества жизни. Собрали пять простых способов, к которым можно прибегать для комфортной экономии
Планировать отдых вне пикового сезона
Поездки в сезон всегда обходятся дороже. Если есть возможность сдвинуть отпуск, например выбрать февраль или март вместо новогодних праздников, можно заметно сэкономить на билетах и проживании и при этом не отказаться от отдыха. В этом посте мы рассказывали, в какие месяцы выгодно пойти в отпуск, а в какие не очень.
Использовать возможности от работодателя
Многие компании предлагают ДМС, оплату обучения, компенсацию спорта или частичную оплату отдыха. Не стесняйтесь уточнять, какие программы доступны, чтобы не оплачивать то, что можно получить со скидкой или бесплатно.
Покупать новое тогда, когда это действительно нужно
Импульсивные траты, например, обновления гардероба или техники, незаметно съедают бюджет. Попробуйте отложить покупку хотя бы на сутки: если желание было продиктовано эмоцией, со временем оно ослабеет, а деньги останутся с вами.
Пользоваться льготами и мерами поддержки
Если вам положены компенсации или субсидии, не откладывайте их оформление. Узнать о льготах, которые положены именно вам, можно на Госуслугах. Также не забывайте про налоговый вычет, здесь мы рассказывали, как его получить.
Изучать выгодные предложения от компаний и банков
Если покупка или поездка запланированы заранее, имеет смысл посмотреть спецпредложения, скидки и условия кэшбека. Делать выгоду единственным критерием не нужно, но если можно заплатить меньше без потери качества, почему бы не воспользоваться этим?
 Отказ от всех удовольствий ради экономии редко работает вдолгую. Намного эффективнее выстроить систему, в которой вы прислушиваетесь к своим желаниям и выбираете комфорт, но при этом подходите к расходам на него более вдумчиво. Экономия должна помогать вам жить лучше, а не превращать ее в сплошное ограничение.
 Как понять, что ваш близкий находится под влиянием мошенников?
И, главное, как ему помочь

Пострадать от мошенников может любой человек из вашего окружения, даже тот, кто каждый день читает истории обмана. Если вы замечаете странное поведение и вам кажется, что что-то не так, скорее всего, вам не кажется. Разбираемся, какие признаки могут указывать на влияние мошенников и что можно сделать, чтобы помочь
 Какие изменения в поведении могут стать сигналом, что человек на крючке?
 Его состояние резко меняется. Например, он становится тревожным или, наоборот, чрезмерно воодушевленным, но причин не объясняет. Он становится скрытным и говорит, что «нельзя ничего никому рассказывать» или просит не вмешиваться. Никому не доверяет. Активно переводит куда-то деньги или внезапно идет в офис банка «по делу». При этом на вопросы отвечает уклончиво или не отвечает вовсе. Ему часто звонят, он уходит в другое помещение и долго разговаривает. Если вы не рядом, телефон может быть постоянно занят, а на сообщения ответа нет. Использует непривычные формулировки, как будто повторяет чужие слова. Чаще всего про деньги, заработок или оформление документов.
Даже один из этих признаков — уже повод аккуратно включиться в ситуацию, пока не стало слишком поздно.
 Как помочь?
Важно помнить: под влиянием мошенников человек теряет критичность мышления и испытывает сильный стресс. Не обвиняйте, не давите и не устраивайте скандал — это только усилит тревогу или азарт, и может вызвать защитную реакцию. Вот что поможет:
🟡 Замедлите человека. Помогите сделать паузу и отвлечься, например, срочным делом. Важно, чтобы он прекратил разговор и отложил телефон.
🟡 Верните контроль над ситуацией. Мошенники стараются сделать все сами, оставляя человеку только передачу данных и денег. Предложите вместе проверить информацию: позвонить в банк по официальному номеру, найти сайт компании самостоятельно или обсудить ситуацию с третьим лицом.
🟡 Задавайте вопросы мягко. Не спорьте напрямую, а уточняйте: почему нужно действовать именно так, откуда такая срочность. Часто в процессе человек сам замечает несостыковки.
Будьте готовы к сопротивлению: человек может раздражаться, нервничать или замалчивать. Помните о его уязвимом состоянии и не оставляйте его с этим один на один — именно на изоляцию и рассчитывают мошенники.
🟡 Ограничьте контакт с мошенниками. Если удается, предложите временно не отвечать на звонки и сообщения.
🟡 Подключите поддержку. Может помочь участие еще одного человека — родственника, друга или того, кому доверяют. Донесите до жертвы, что проблему можно решать вместе.
 А если кредит уже оформлен или деньги переведены?
Даже если вы сделали все возможное, но человек стал жертвой обмана, не обвиняйте ни себя, ни его. Это только усилит стресс и чувство вины. Лучше сосредоточиться на действиях: обратитесь в полицию свяжитесь с банком и попробуйте оспорить операцию если мошенники взяли на человека кредит или заем, обратитесь в финорганизацию и потребуйте провести внутреннюю проверку.
 И главное — поддержка. В такой момент человеку важно не чувствовать себя глупым, а понимать, что он не один. Проявите сочувствие и дайте понять, что вы рядом, а жизнь продолжается.
Акция пройдет с 6 по 18 апреля. В ней примут участие более 16 тысяч торговых точек и 4 тысяч подразделений банков по всей стране.
В эти дни можно будет обменять накопившиеся монеты на бумажные деньги:
в банковских отделениях
в магазинах, которые участвуют в акции.
При желании в банках будет возможно положить мелочь на свой счет.
Условия акции и адреса участников — на сайте монетнаянеделя.рф: https://xn--80aibbb0bbibbg4c5kf.xn--p1ai/
«Монетная неделя» проводится по всей России с 2023 года. За это время в оборот вернули более 215 миллионов монет почти на 956 миллионов рублей.
Жизнь в обществе неразрывно связана с денежными потоками, и финансовый аспект затрагивает практически все сферы жизнедеятельности современного человека. Финансовая грамотность даёт возможность управлять своим финансовым благополучием. Финансовая грамотность очень важна для современного человека, она является одним из главных условий повышения уровня жизни, как граждан, так и всей страны. Отсутствие элементарных финансовых знаний и навыков ограничивает возможности людей по принятию правильных решений для обеспечения своего финансового благополучия.
Финансовая грамотность – это знания и практические умения, позволяющие принимать разумные решения в различных областях управления личными и семейными финансами для повышения уровня потребления (уровня жизни). Финансовая грамотность – это особое качество человека, которое формируется с самого малого возраста и показывает умение самостоятельно зарабатывать деньги и грамотно ими управлять. Человек, знающий с детства цену деньгам и способы их заработка, с большой вероятностью во взрослой жизни станет успешным человеком.
Ссылка на цикл аудиолекций «Финансовая культура»
https://fincult.info/teaching/
ПРЕПОДАВАТЕЛЬСКАЯ
Раздел для учителей и тьюторов, посвященный организации и проведению учебных занятий по финансовой грамотности. Здесь вы найдете необходимые справочные, методические и обучающие материалы.
Брошюры
КАК ОТКАЗАТЬСЯ ОТ НЕНУЖНЫХ УСЛУГ, НАВЯЗАННЫХ КРЕДИТОРАМИ
ЗНАНИЕ — СИЛА: ЗАЩИТИ СЕБЯ И БЛИЗКИХ ОТ МОШЕННИЧЕСТВА НА ФИНАНСОВЫХ РЫНКАХ
ВИДЕОКОНТЕНТ
ВИДЕО-НЕ ХРАНИТЕ ДЕНЬГИ ПОД МАТРАСОМ
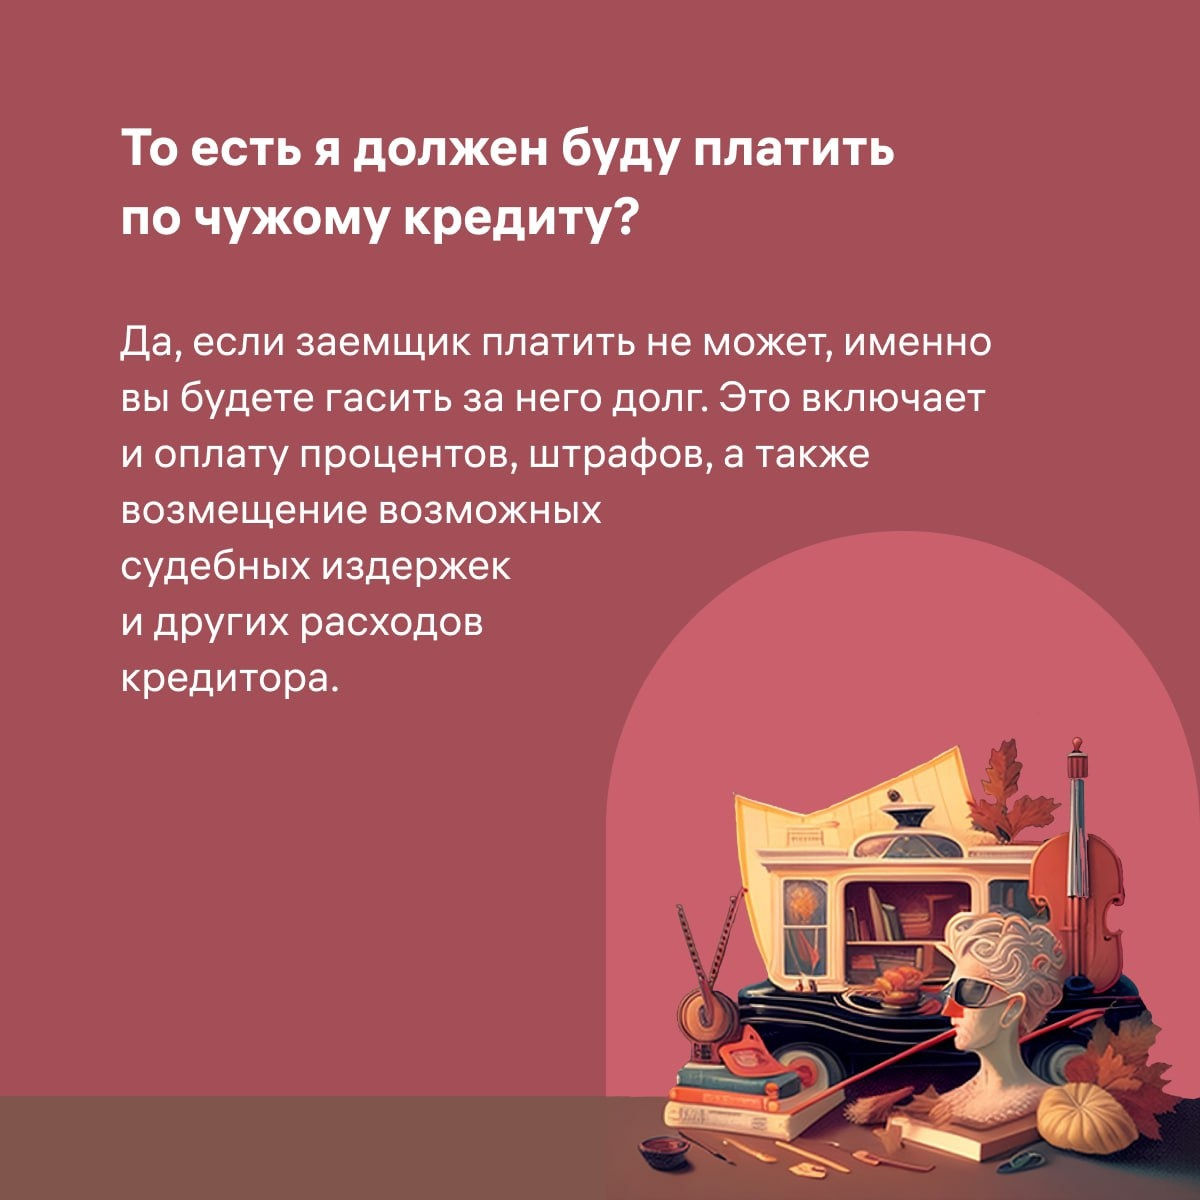
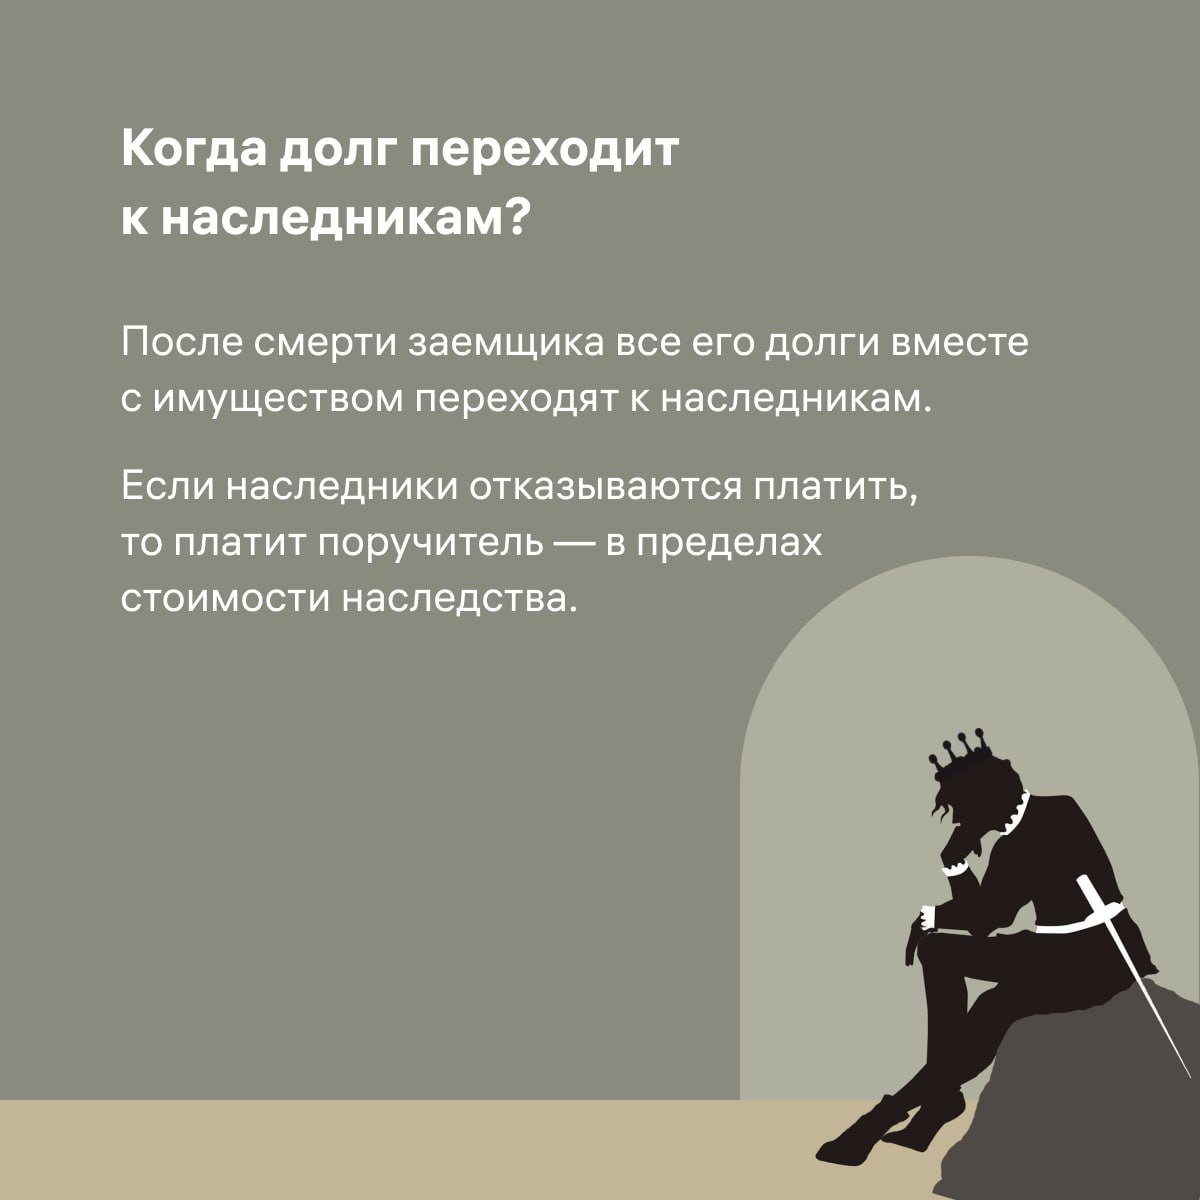
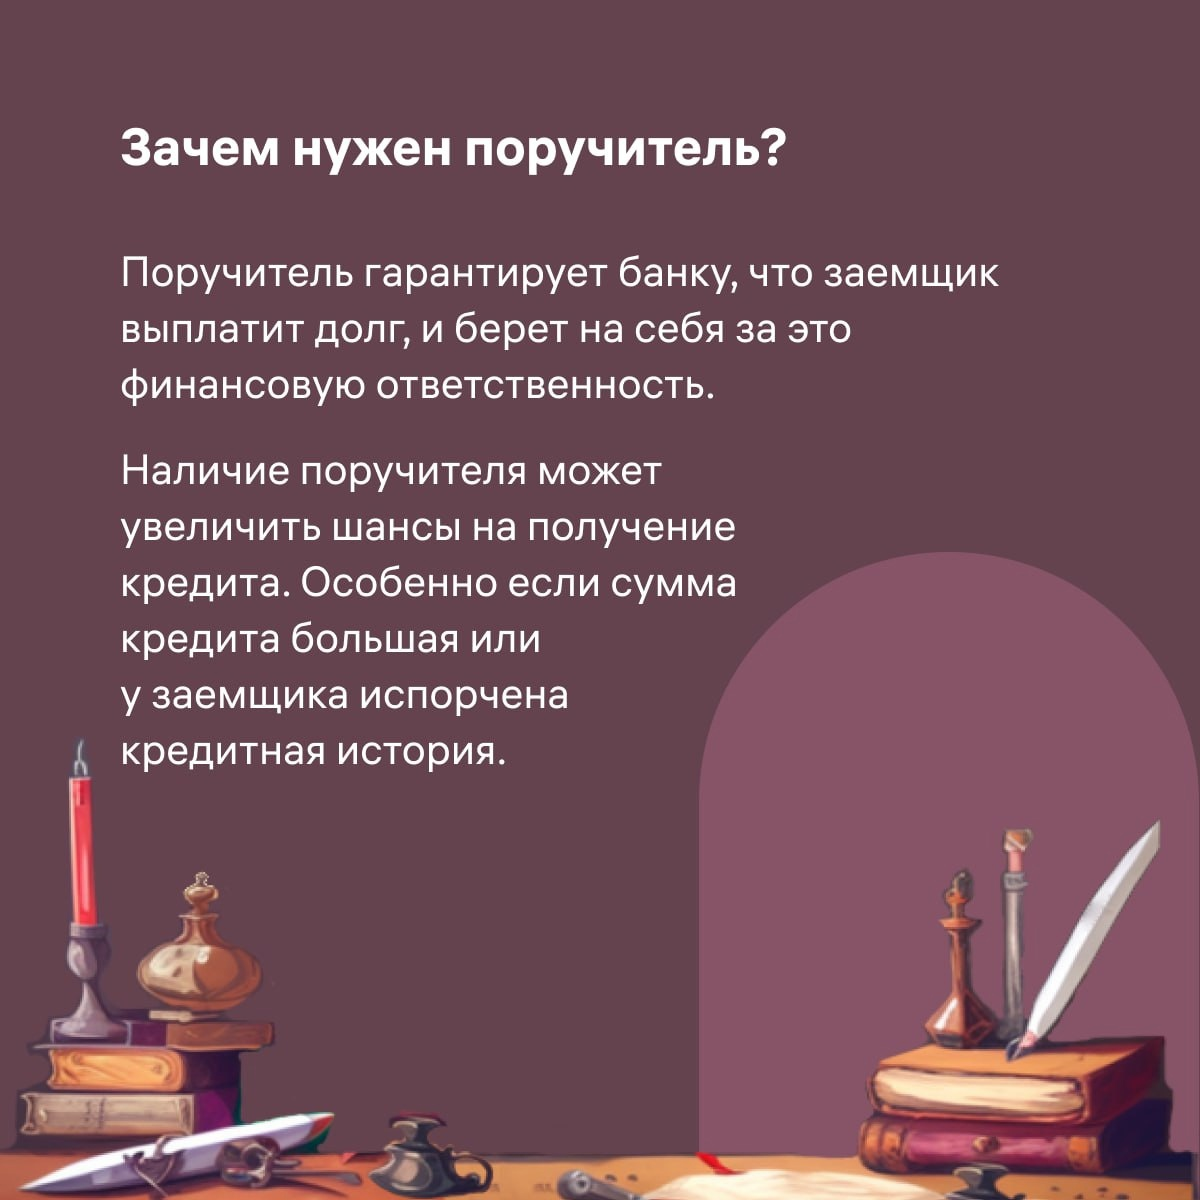
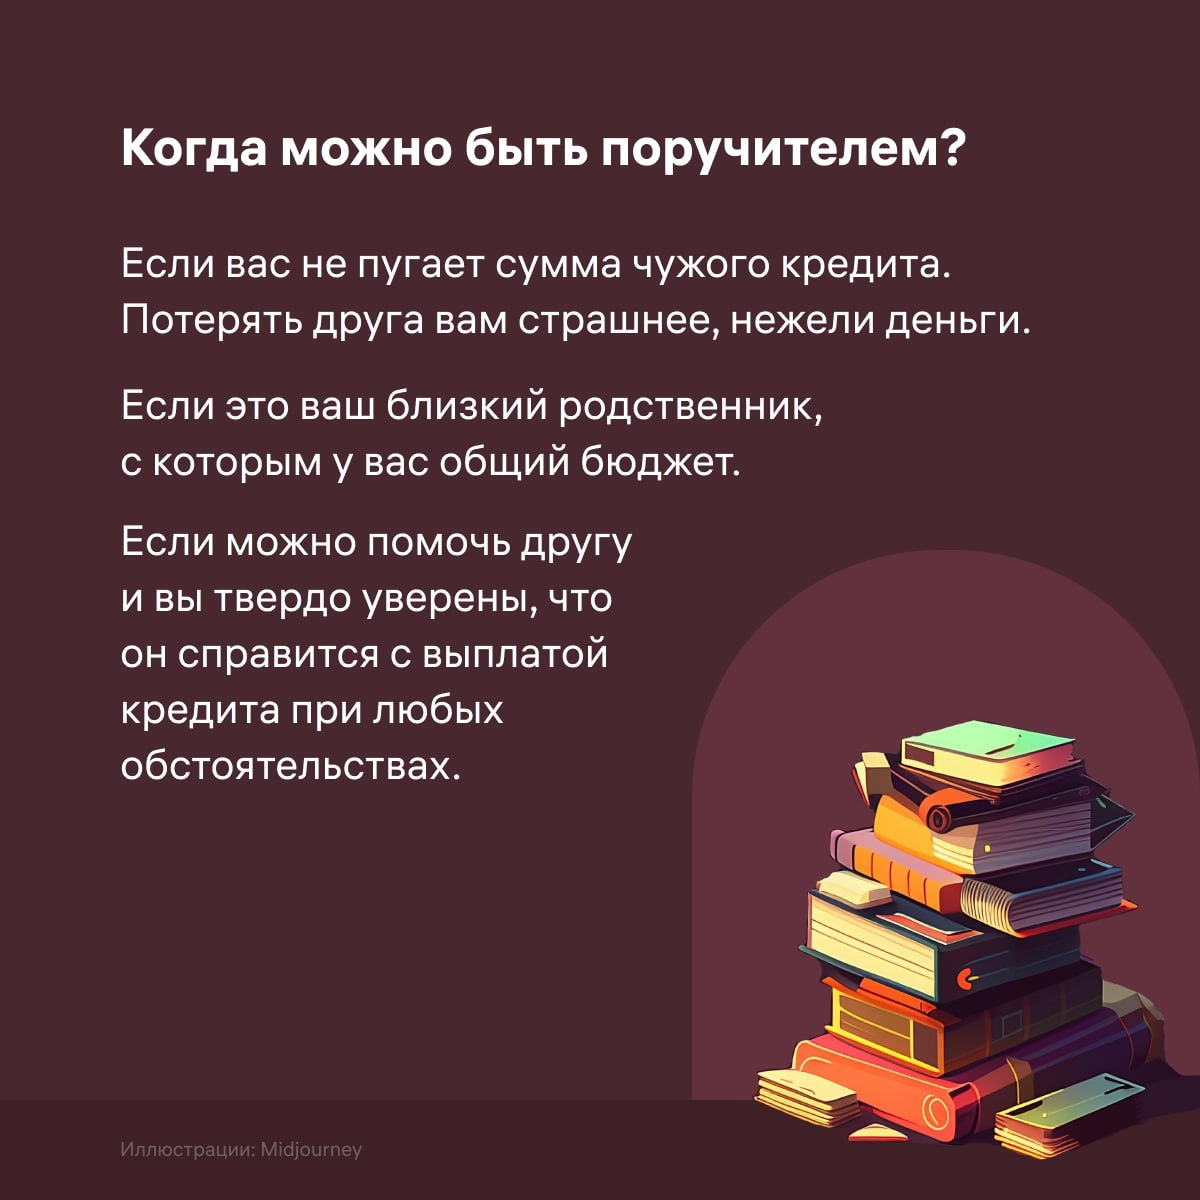
В финансовых вопросах, как и в вопросах дружбы, иногда приходится делать выбор. Если вы стали поручителем по кредиту друга, а друг оказался вдруг, то нести бремя дружбы кредита придется и вам.
Найти ответ на классический вопрос — быть или не быть поручителем — предстоит вам, а наши карточки в этом помогут.
Закрывайте ненужные карты и счета ( если не хотите лишних проблем)
🌸 Дачный сезон в самом разгаре. А это значит, что многие проводят время на свежем воздухе, едят овощи прямо с грядки, а привычный быт, магазины и квартиру оставили в городе.
Можно ли провести время на даче с пользой не только для здоровья, но и для бюджета? Да, и еще как! Рассказываем в карточках 👀
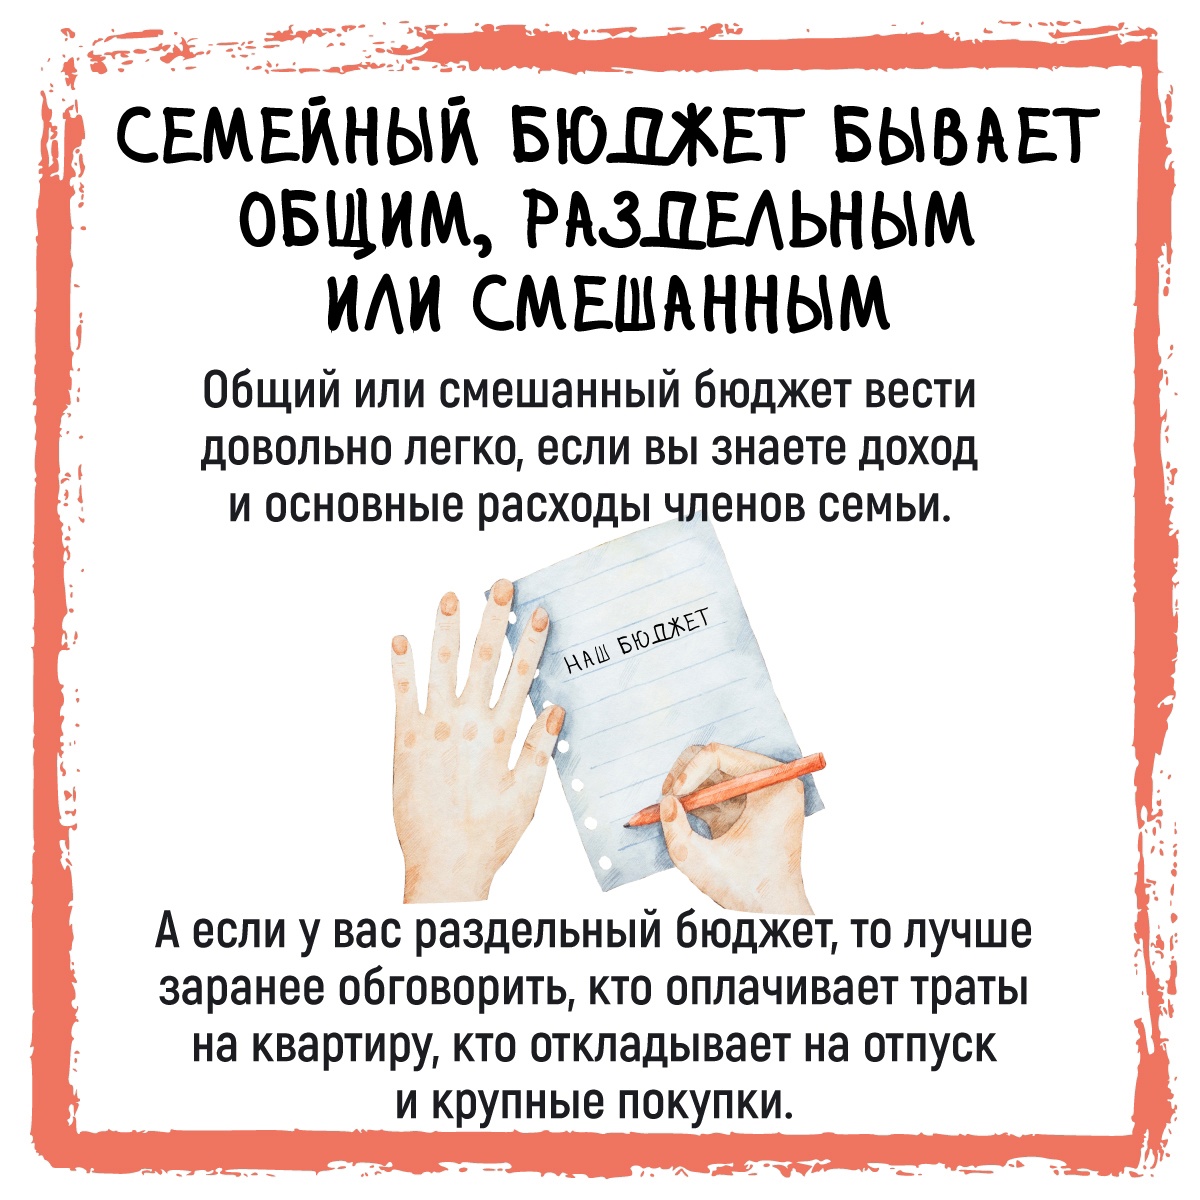
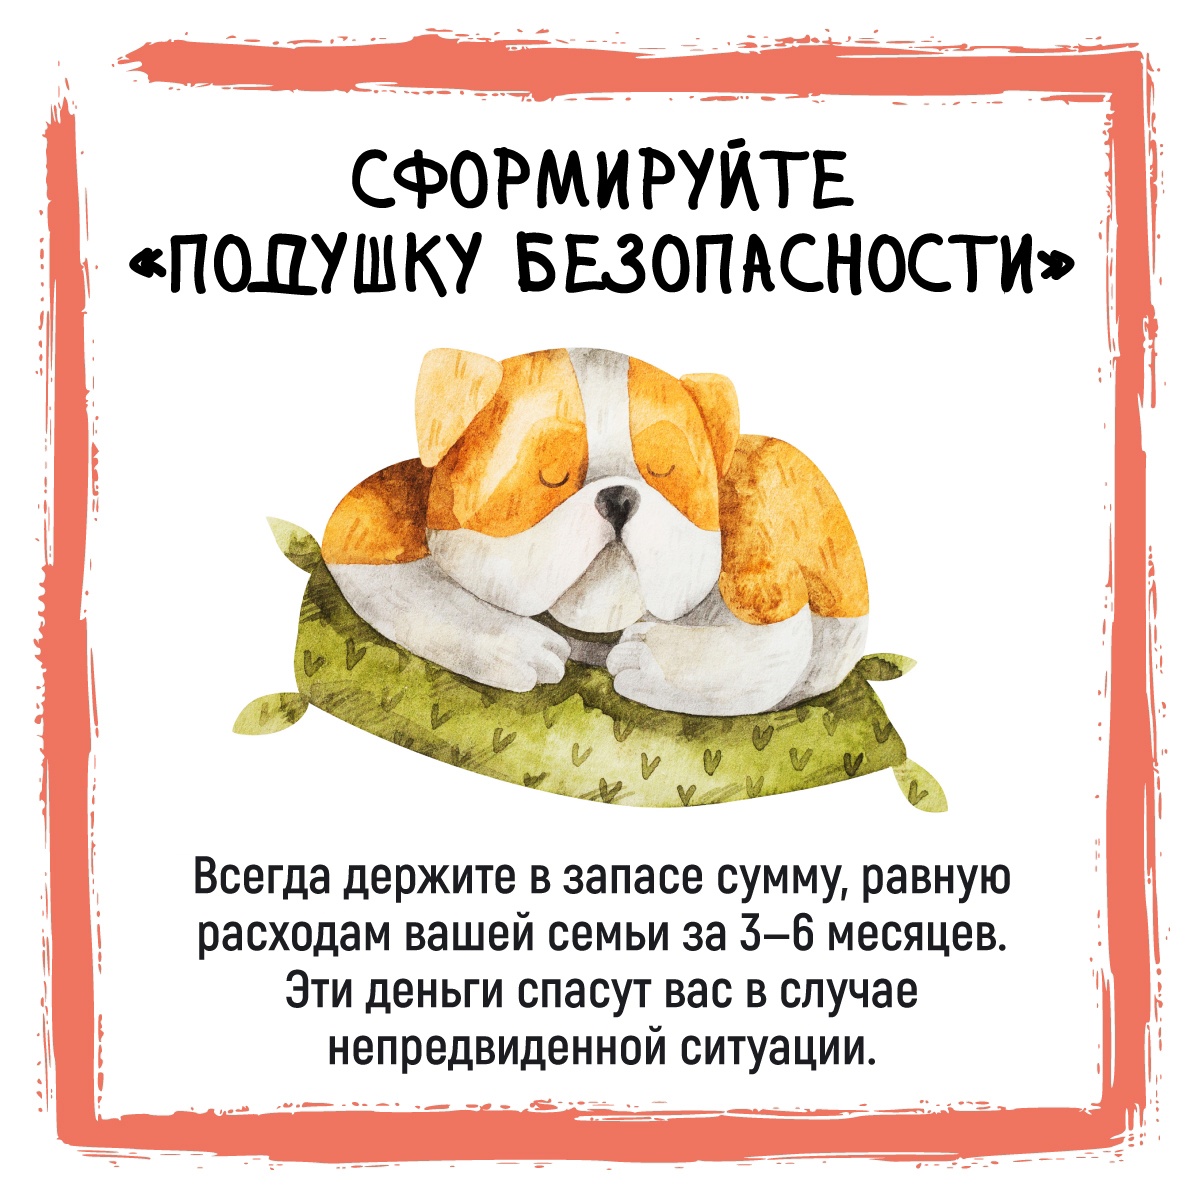
Если каждый в семье привык тратить деньги только по своему усмотрению, дырок в совместном бюджете не избежать. Но грамотное планирование поможет и бюджетные дыры залатать, и накопить на общую цель.
Как управлять семейными деньгами с умом — разбираем в карточках. Пусть в вашей семье всегда царит согласие (и по поводу финансов тоже).
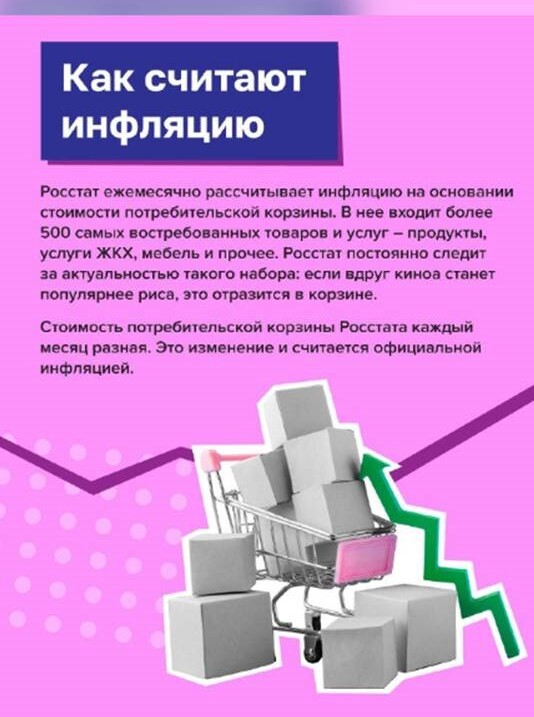
У каждого человека — своя личная инфляция, которая зависит не только от его привычного набора трат на товары и услуги, но и от региона. Если взять и посчитать свою собственную инфляцию, то скорее всего она не совпадет с официальными усредненными данными. Вполне возможно, что она окажется ниже, чем казалось — все дело в восприятии. Но для чего тогда нужна официальная инфляция? Разбираем в карточках.